Manajemen risiko bisnis adalah proses sistematis untuk mengenali, menilai, dan menekan berbagai ancaman yang bisa mengganggu jalannya usaha, sebelum ancaman itu benar-benar menimbulkan kerugian. Intinya sederhana: alih-alih menunggu masalah datang lalu panik, Anda memetakan kemungkinan masalah sejak awal dan menyiapkan rencana menghadapinya. Inilah yang membedakan usaha yang tahan banting dengan usaha yang tumbang begitu satu hal tak terduga terjadi.
Dari pengalaman mendampingi pelaku UMKM, banyak pemilik usaha menganggap manajemen risiko sebagai urusan perusahaan besar dengan tim khusus dan dokumen tebal. Padahal warung kecil, bengkel rumahan, sampai toko daring sekalipun setiap hari berhadapan dengan risiko: stok yang menumpuk, pelanggan yang kabur, harga bahan baku yang melonjak, sampai karyawan kunci yang mendadak resign. Bedanya, pemilik yang sadar risiko menyiapkan jaring pengaman, sedangkan yang tidak hanya berharap semua baik-baik saja.
Artikel ini membahas tuntas apa itu manajemen risiko bisnis, jenis-jenis risiko yang umum dihadapi lewat tabel ringkas, empat langkah pengelolaannya secara berurutan, contoh penerapan nyata untuk UMKM, peran asuransi dan dana darurat, sampai tips praktis agar Anda bisa langsung menerapkannya tanpa harus jadi ahli lebih dulu.
Pengertian Manajemen Risiko Bisnis
Manajemen risiko bisnis adalah pendekatan terstruktur untuk mengelola ketidakpastian yang melekat pada setiap usaha. Setiap keputusan bisnis, mulai dari menambah stok, merekrut karyawan, sampai membuka cabang baru, selalu mengandung kemungkinan hasil yang tidak sesuai harapan. Tujuan manajemen risiko bukan menghilangkan risiko, karena itu mustahil, melainkan mengelolanya agar tetap berada dalam batas yang bisa Anda tanggung.
Risiko sendiri adalah kemungkinan terjadinya peristiwa yang berdampak negatif terhadap tujuan usaha. Dampaknya bisa berupa kerugian finansial, terhentinya operasional, rusaknya reputasi, sampai masalah hukum. Yang menarik, risiko tidak selalu berarti bencana besar. Pelanggan yang kecewa lalu menulis ulasan buruk, atau pemasok yang terlambat mengirim barang, juga termasuk risiko yang menumpuk diam-diam bila dibiarkan tanpa pengelolaan.
Dari pengalaman mendampingi pelaku UMKM, kesalahpahaman paling umum adalah menganggap manajemen risiko sebagai sikap penakut atau anti-ambisi. Justru sebaliknya. Pengusaha yang memahami risikonya bisa mengambil keputusan berani dengan lebih percaya diri, karena ia tahu persis apa yang dipertaruhkan dan sudah menyiapkan rencana cadangan. Sebelum melangkah lebih jauh, ada baiknya memahami fondasi cara memulai bisnis dan menyusun bisnis plan yang sehat agar pemetaan risiko punya konteks yang jelas.
Mengapa Manajemen Risiko Penting untuk UMKM
Justru usaha kecil dan menengah yang paling membutuhkan manajemen risiko, walaupun sering merasa paling tidak mampu menerapkannya. Alasannya jelas: UMKM punya bantalan modal yang tipis. Perusahaan besar bisa menyerap kerugian satu lini bisnis dari keuntungan lini lain, sementara UMKM kerap bertumpu pada satu produk, satu pasar, bahkan satu pelanggan besar. Satu pukulan tak terduga bisa langsung menghabiskan kas dan menutup usaha.
Selain modal yang terbatas, UMKM biasanya dikelola oleh segelintir orang yang merangkap banyak peran. Pemiliknya sekaligus jadi pemasar, akuntan, dan tukang gudang. Akibatnya, risiko yang sebenarnya terlihat sering luput karena tidak ada waktu untuk memikirkannya secara serius. Padahal mengelola risiko tidak harus mahal atau rumit. Mencatat keuangan dengan rapi, menyisihkan dana cadangan, dan tidak menaruh semua telur dalam satu keranjang sudah merupakan langkah manajemen risiko yang nyata.
Jujur saja, banyak UMKM yang gulung tikar bukan karena produknya jelek atau pasarnya sepi, melainkan karena arus kasnya bocor pelan-pelan tanpa disadari. Itulah mengapa pemahaman cara mengelola cash flow dan disiplin menyusun laporan keuangan sederhana UMKM menjadi bagian tak terpisahkan dari manajemen risiko. Tata kelola keuangan yang rapi adalah radar dini yang memberi tahu Anda saat ada yang tidak beres, jauh sebelum krisis terjadi.
Pro Tip: Mulai dari risiko yang bisa membunuh usaha Anda
Jangan mencoba memetakan semua risiko sekaligus, itu melelahkan dan jarang selesai. Mulailah dengan bertanya: "Satu hal apa yang kalau terjadi, bisa membuat usaha ini tutup besok?" Biasanya jawabannya cuma dua atau tiga hal. Amankan dulu yang itu, baru turun ke risiko yang lebih kecil.
Jenis-Jenis Risiko dalam Bisnis
Agar lebih mudah dikelola, risiko bisnis lazim dikelompokkan menurut sumbernya. Pengelompokan ini membantu Anda tidak melewatkan satu area pun saat memetakan ancaman. Tabel berikut merangkum lima jenis risiko utama beserta contoh dan dampaknya.
Lima jenis risiko bisnis yang umum dihadapi UMKM beserta contoh dan dampaknya.
Perlu diingat, kelima jenis ini saling terkait. Risiko operasional yang dibiarkan, seperti kualitas produk yang menurun, bisa berkembang menjadi risiko reputasi saat pelanggan mengeluh terbuka, lalu menjelma jadi risiko finansial ketika penjualan jatuh. Karena itu, memetakan risiko satu per satu memang penting, tetapi memahami keterkaitannya jauh lebih penting. Untuk sisi kepatuhan, pastikan usaha Anda sudah mengantongi izin lewat cara mengurus izin usaha NIB yang kini bisa diurus daring melalui sistem OSS, sekaligus memahami kewajiban pajak UMKM sejak dini.
Langkah 1: Identifikasi Risiko
Manajemen risiko yang baik selalu dimulai dari identifikasi, yaitu mendaftar semua kemungkinan ancaman yang dihadapi usaha Anda. Tahap ini sering diremehkan, padahal risiko yang tidak terdeteksi adalah risiko yang paling berbahaya, karena Anda tidak bisa mempersiapkan diri menghadapi sesuatu yang tidak Anda sadari keberadaannya. Tujuannya bukan menghasilkan daftar yang sempurna, melainkan daftar yang cukup lengkap untuk menjadi titik awal.
Cara paling praktis adalah menelusuri setiap bagian usaha secara berurutan: dari sumber pasokan, proses produksi, penjualan, keuangan, sampai layanan purnajual. Di setiap titik, tanyakan "apa yang bisa salah di sini?" Libatkan karyawan, karena mereka sering melihat risiko di lapangan yang luput dari pandangan pemilik. Catatan pengalaman masa lalu, keluhan pelanggan, dan cerita pengusaha sejenis juga sumber identifikasi yang berharga.
Dari pengalaman mendampingi pelaku UMKM, banyak risiko besar justru bersembunyi di hal yang dianggap sepele. Ketergantungan pada satu pemasok tunggal, misalnya, jarang dianggap risiko sampai pemasok itu mendadak tutup. Begitu juga menumpuknya stok yang tidak laku, yang baru terasa sebagai masalah saat kas mengering. Mengelola hal ini berkaitan erat dengan manajemen stok barang yang disiplin agar modal tidak membeku di gudang.
Langkah 2: Analisis dan Penilaian Risiko
Setelah daftar risiko tersusun, langkah berikutnya adalah menilai setiap risiko berdasarkan dua hal: seberapa besar kemungkinannya terjadi, dan seberapa besar dampaknya bila benar-benar terjadi. Tidak semua risiko layak mendapat perhatian yang sama. Risiko yang sering terjadi tetapi dampaknya kecil bisa ditangani dengan prosedur rutin, sedangkan risiko yang jarang terjadi tetapi bisa mematikan usaha harus jadi prioritas utama.
Alat sederhana yang lazim dipakai adalah matriks risiko, yaitu memberi skala pada kemungkinan (rendah, sedang, tinggi) dan dampak (ringan, sedang, berat) lalu memetakannya. Risiko yang masuk kuadran kemungkinan tinggi dan dampak berat adalah zona merah yang wajib ditangani lebih dahulu. Anda tidak perlu perangkat lunak mahal untuk ini, selembar kertas atau lembar kerja sederhana sudah cukup untuk memvisualkan prioritas.
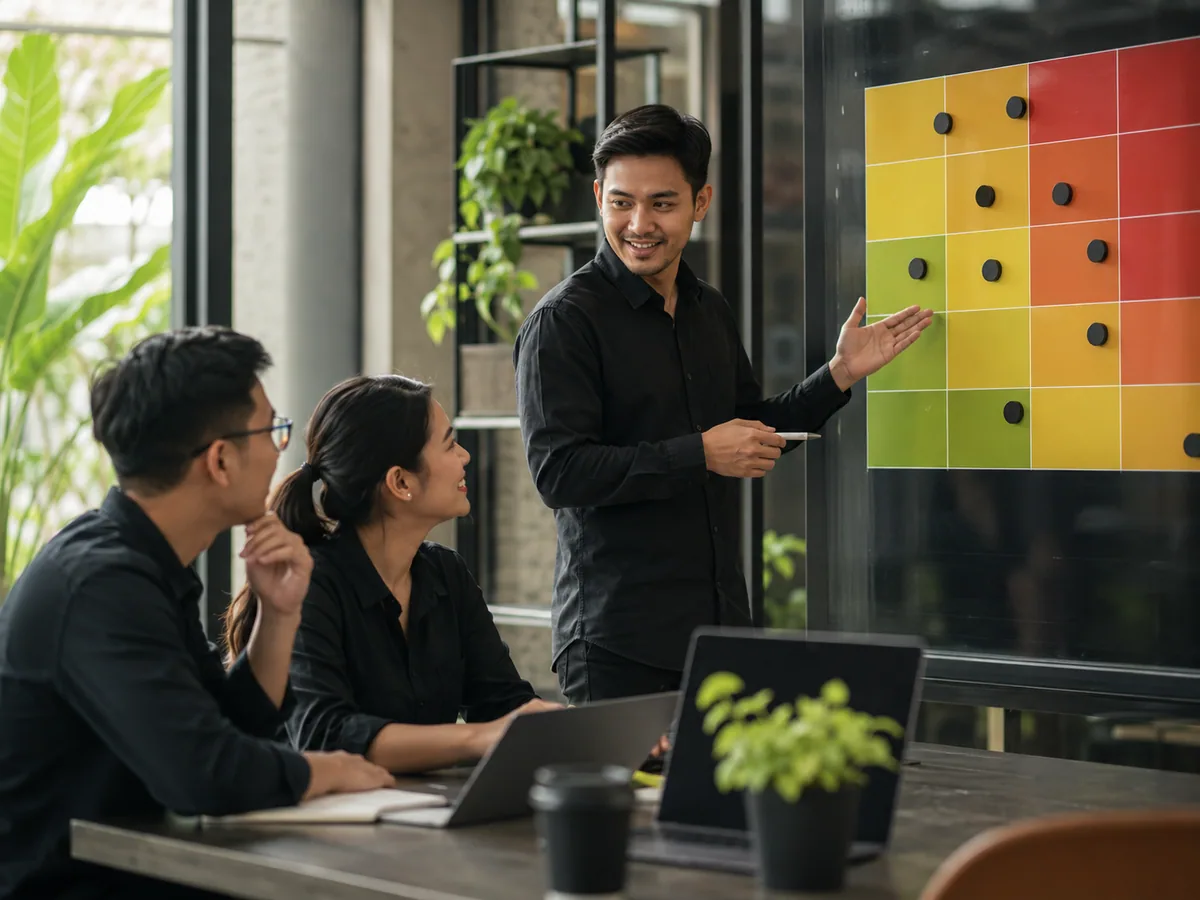
Yang menarik, tahap analisis ini juga membantu Anda menahan diri dari kepanikan berlebihan. Tidak setiap risiko harus dibereskan habis-habisan. Sebagian cukup dipantau, sebagian lagi bisa diterima apa adanya karena biaya penanganannya lebih besar daripada potensi kerugiannya. Penilaian yang jernih inilah yang membuat sumber daya Anda yang terbatas dialokasikan ke tempat yang paling berdampak.
Langkah 3: Mitigasi Risiko
Mitigasi adalah tahap mengambil tindakan nyata untuk mengurangi kemungkinan atau dampak risiko. Di sinilah strategi diterjemahkan menjadi aksi. Secara umum, ada empat cara menangani risiko yang sudah dinilai prioritasnya:
- Menghindari risiko. Tidak mengambil keputusan atau kegiatan yang risikonya terlalu besar, misalnya menolak proyek dari klien yang riwayat pembayarannya buruk.
- Mengurangi risiko. Menekan kemungkinan atau dampaknya, seperti memiliki dua pemasok agar tidak bergantung pada satu sumber, atau melatih lebih dari satu karyawan untuk tiap peran kunci.
- Memindahkan risiko. Mengalihkan sebagian beban risiko ke pihak lain, paling umum lewat asuransi atau klausul kontrak yang membagi tanggung jawab.
- Menerima risiko. Memutuskan menanggung risiko karena dampaknya kecil atau biaya penanganannya tidak sepadan, tetapi tetap menyiapkan dana cadangan untuk berjaga-jaga.
Kunci mitigasi yang baik adalah proporsionalitas. Jangan sampai biaya menangani risiko justru lebih mahal daripada risikonya sendiri. Dari pengalaman mendampingi pelaku UMKM, mitigasi paling efektif untuk usaha kecil sering kali yang paling murah: diversifikasi pemasok, dokumentasi prosedur agar tidak bergantung pada satu orang, serta menjaga hubungan baik dengan pelanggan agar tahan terhadap guncangan. Bila usaha Anda mulai bergantung pada utang untuk ekspansi, pahami dulu pengelolaan modal usaha dan hitung kelayakannya lewat cara menghitung BEP titik impas sebelum melangkah.
Key Takeaway: Diversifikasi adalah mitigasi termurah dan terkuat
Banyak guncangan usaha berasal dari ketergantungan pada satu hal: satu pelanggan besar, satu pemasok, satu produk, atau satu kanal penjualan. Menyebar ketergantungan ke beberapa sumber sering kali tidak butuh modal besar, tetapi sangat ampuh menahan kerugian saat salah satu sumber bermasalah.
Langkah 4: Monitoring dan Evaluasi
Manajemen risiko bukan kegiatan sekali jalan, melainkan siklus yang terus berputar. Risiko berubah seiring waktu: muncul pesaing baru, regulasi diperbarui, selera pasar bergeser, atau usaha Anda sendiri berkembang ke skala yang berbeda. Karena itu, daftar risiko dan rencana mitigasi yang Anda susun perlu ditinjau ulang secara berkala agar tetap relevan dengan kondisi terkini.
Monitoring berarti memantau apakah risiko yang sudah dipetakan masih dalam kendali, dan apakah ada risiko baru yang muncul. Tetapkan indikator sederhana yang bisa diamati rutin, seperti tren penjualan mingguan, jumlah komplain, posisi arus kas, atau ketepatan pengiriman pemasok. Indikator yang bergerak ke arah buruk adalah sinyal dini untuk bertindak sebelum masalah membesar.
Evaluasi melengkapi monitoring dengan menilai apakah langkah mitigasi yang dijalankan benar-benar efektif. Bila ternyata tidak, Anda perlu menyesuaikan strategi. Dari pengalaman mendampingi pelaku UMKM, evaluasi berkala paling mudah dilekatkan pada rutinitas yang sudah ada, misalnya saat menutup pembukuan bulanan. Dengan begitu, peninjauan risiko menjadi kebiasaan, bukan beban tambahan. Saat usaha tumbuh dan Anda mempertimbangkan langkah besar, kerangka ini berguna untuk menimbang strategi ekspansi bisnis dengan kepala dingin.
Contoh Penerapan untuk UMKM
Agar lebih konkret, mari ikuti penerapan empat langkah tadi pada sebuah usaha kuliner rumahan yang menjual makanan beku. Contoh ini menggambarkan bagaimana kerangka manajemen risiko bekerja dalam praktik tanpa perlu alat yang rumit.
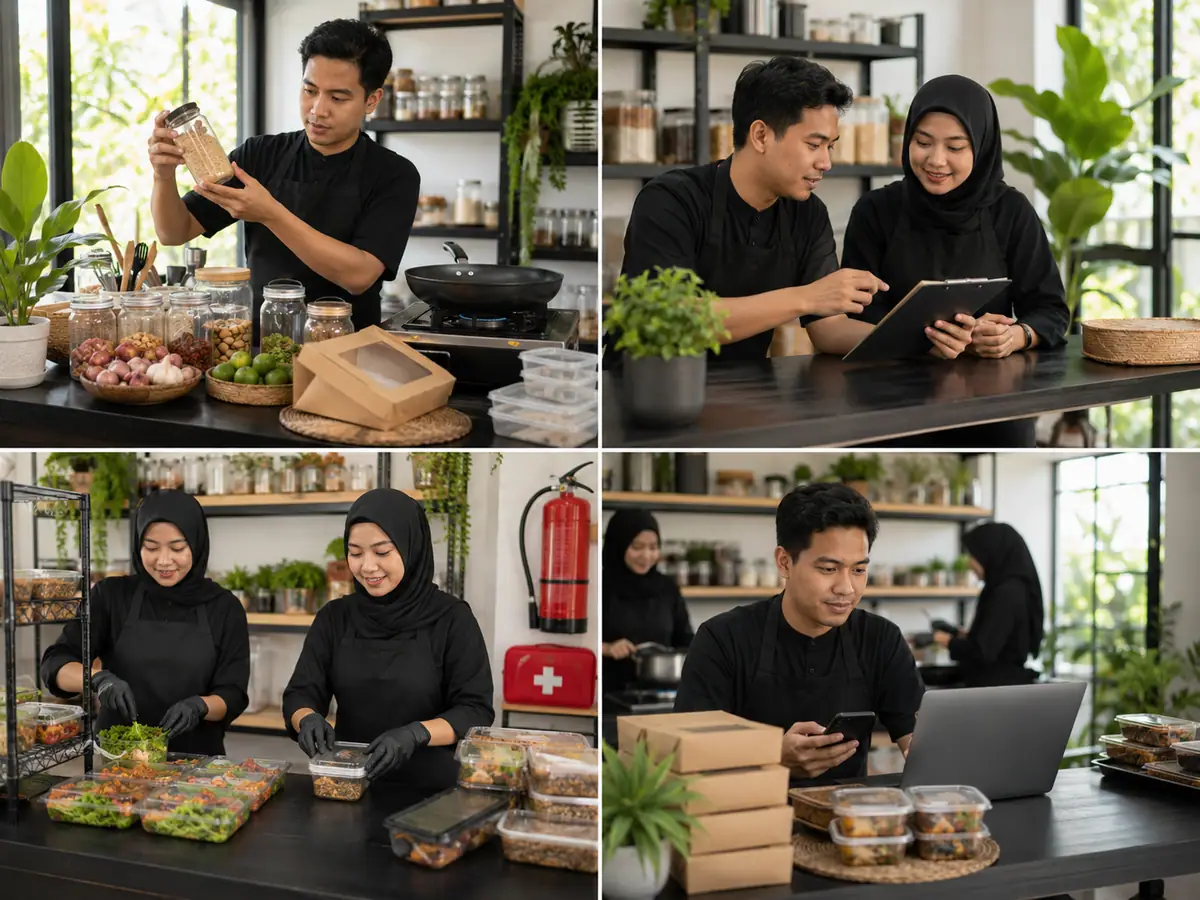
Pada tahap identifikasi, pemilik mendaftar risiko utamanya: bahan baku yang mudah busuk, ketergantungan pada satu pemasok daging, freezer yang bisa rusak sewaktu-waktu, dan keluhan rasa yang berpotensi viral. Pada tahap analisis, ia menilai kerusakan freezer punya dampak berat karena bisa membuat seluruh stok terbuang, walaupun kemungkinannya sedang. Ini langsung masuk prioritas.
Pada tahap mitigasi, pemilik menyiapkan beberapa langkah: mencari pemasok daging kedua sebagai cadangan, menyisihkan dana darurat untuk perbaikan atau pengganti freezer, serta menjaga kualitas resep secara konsisten dan menanggapi komplain dengan cepat. Pada tahap monitoring, ia memantau suhu freezer harian, mencatat ulasan pelanggan, dan meninjau stok mingguan agar tidak menumpuk. Pendekatan serupa berlaku untuk berbagai bidang, baik usaha kuliner yang menjanjikan maupun bisnis online yang punya profil risikonya sendiri seperti retur dan kepercayaan pembeli.
Yang patut digarisbawahi, tidak satu pun langkah di atas membutuhkan biaya besar atau keahlian khusus. Seluruhnya berangkat dari kebiasaan bertanya "apa yang bisa salah, dan apa rencana saya kalau itu terjadi?" Itulah inti manajemen risiko yang bisa diterapkan usaha sekecil apa pun.
Asuransi dan Dana Darurat sebagai Jaring Pengaman
Dua instrumen yang sering luput dari perhatian UMKM padahal sangat berguna adalah asuransi dan dana darurat. Keduanya berperan sebagai jaring pengaman saat mitigasi lain gagal menahan risiko sepenuhnya. Asuransi berfungsi memindahkan beban risiko tertentu ke perusahaan asuransi, sehingga kerugian besar yang jarang terjadi, seperti kebakaran tempat usaha atau kecelakaan kerja, tidak harus ditanggung sendiri.
Untuk usaha kecil, pilih jenis asuransi yang benar-benar relevan dengan risiko terbesar Anda, bukan asal punya polis. Usaha dengan aset fisik bernilai tinggi mungkin butuh asuransi properti, sedangkan usaha jasa lebih memerlukan asuransi tanggung jawab atau kesehatan karyawan. Sebelum memilih, pastikan perusahaan asuransinya terdaftar dan diawasi otoritas. Anda bisa mengeceknya melalui Otoritas Jasa Keuangan dan memperdalam literasi keuangan lewat portal edukasi Sikapi Uangmu.
Sementara itu, dana darurat adalah cadangan kas yang disisihkan khusus untuk menghadapi guncangan. Tidak ada angka tunggal yang pas untuk semua usaha, tetapi prinsipnya menyiapkan cukup dana untuk menutup biaya operasional selama beberapa bulan tanpa pemasukan. Dari pengalaman mendampingi pelaku UMKM, usaha yang punya dana darurat jauh lebih tenang menghadapi krisis dan tidak mudah terjebak pinjaman online berbunga tinggi saat darurat. Bila memang butuh tambahan modal, pertimbangkan opsi pembiayaan resmi yang lebih terukur seperti program KUR BRI ketimbang utang berbiaya mahal. Untuk gambaran data dan kebijakan ekonomi yang lebih luas, rujukan resmi tersedia di Badan Pusat Statistik dan Kementerian Koperasi dan UKM.
Benchmark: Dana darurat dibangun perlahan, bukan sekaligus
Jangan menunggu sampai punya uang banyak untuk mulai menabung dana darurat. Sisihkan persentase tetap dari setiap keuntungan, sekecil apa pun, dan biarkan menumpuk konsisten. Usaha yang disiplin menyisihkan sedikit demi sedikit hampir selalu lebih tangguh daripada yang menunda sampai "nanti kalau sudah longgar".
Tips Menerapkan Manajemen Risiko
Setelah memahami kerangkanya, berikut beberapa tips praktis agar manajemen risiko benar-benar berjalan di usaha Anda, bukan hanya jadi teori di kepala:
- Mulai kecil dan rutin. Cukup luangkan waktu singkat setiap bulan untuk meninjau risiko terbesar. Konsistensi mengalahkan dokumen tebal yang dibuat sekali lalu dilupakan.
- Tulis, jangan hanya diingat. Catat daftar risiko dan rencana mitigasi secara tertulis agar bisa dibagikan ke tim dan ditinjau ulang. Risiko yang hanya ada di kepala mudah terlupakan saat sibuk.
- Libatkan tim. Karyawan di garis depan sering melihat risiko lebih cepat daripada pemilik. Bangun budaya di mana melaporkan potensi masalah dihargai, bukan dianggap mencari-cari kesalahan.
- Jaga arus kas dan catatan keuangan. Keuangan yang rapi adalah sistem peringatan dini paling andal. Banyak risiko terlihat lebih dulu di angka sebelum terasa di operasional.
- Siapkan rencana darurat. Untuk risiko yang paling kritis, susun langkah konkret yang harus dilakukan bila risiko itu terjadi, lengkap dengan siapa yang bertanggung jawab.
- Tangani komplain dengan serius. Reputasi rapuh dan mahal dipulihkan. Cara cara menghadapi komplain pelanggan yang baik adalah mitigasi risiko reputasi yang paling murah.
Tapi jujur, ada satu pandangan kontrarian yang perlu disampaikan: manajemen risiko yang berlebihan justru bisa melumpuhkan usaha. Bila setiap keputusan tertahan oleh ketakutan akan segala kemungkinan buruk, usaha tidak akan pernah maju. Risiko adalah harga dari peluang. Tujuan manajemen risiko bukan menghilangkan keberanian mengambil peluang, melainkan memastikan Anda mengambilnya dengan mata terbuka dan jaring pengaman yang siap. Keseimbangan inilah yang sering jadi area di mana pendampingan mentor berpengalaman sangat membantu.
Pertanyaan Umum (FAQ)
Apa itu manajemen risiko bisnis?
Manajemen risiko bisnis adalah proses sistematis untuk mengenali, menilai, dan menekan berbagai ancaman yang bisa mengganggu usaha, sebelum ancaman itu menimbulkan kerugian. Tujuannya bukan menghilangkan risiko, melainkan mengelolanya agar tetap berada dalam batas yang bisa ditanggung usaha.
Apa saja jenis risiko dalam bisnis?
Risiko bisnis umumnya dikelompokkan menjadi lima jenis: risiko operasional (mesin rusak, stok hilang), risiko finansial (arus kas seret, piutang macet), risiko pasar (permintaan turun, pesaing baru), risiko hukum dan kepatuhan (izin atau pajak terabaikan), serta risiko reputasi (ulasan buruk, masalah kualitas). Kelimanya saling terkait.
Apa saja langkah-langkah manajemen risiko?
Ada empat langkah utama: identifikasi (mendaftar semua kemungkinan risiko), analisis dan penilaian (menilai kemungkinan dan dampak tiap risiko), mitigasi (mengambil tindakan menghindari, mengurangi, memindahkan, atau menerima risiko), serta monitoring dan evaluasi (memantau dan menyesuaikan strategi secara berkala).
Apakah UMKM perlu manajemen risiko?
Justru sangat perlu. UMKM punya bantalan modal yang tipis dan sering bertumpu pada satu produk atau pelanggan, sehingga satu pukulan tak terduga bisa langsung menutup usaha. Manajemen risiko untuk UMKM tidak harus mahal: mencatat keuangan rapi, menyisihkan dana darurat, dan diversifikasi sudah merupakan langkah nyata.
Bagaimana cara mengidentifikasi risiko usaha?
Telusuri setiap bagian usaha secara berurutan, dari pasokan, produksi, penjualan, keuangan, sampai layanan purnajual, lalu di setiap titik tanyakan "apa yang bisa salah di sini?". Libatkan karyawan, manfaatkan catatan pengalaman masa lalu dan keluhan pelanggan, karena risiko terbesar sering bersembunyi di hal yang dianggap sepele.
Apa bedanya menghindari dan mengurangi risiko?
Menghindari risiko berarti tidak mengambil kegiatan yang risikonya terlalu besar sama sekali, misalnya menolak klien yang riwayat pembayarannya buruk. Mengurangi risiko berarti tetap menjalankan kegiatan tetapi menekan kemungkinan atau dampaknya, misalnya memiliki dua pemasok agar tidak bergantung pada satu sumber.
Apakah asuransi wajib untuk usaha kecil?
Tidak wajib, tetapi sangat dianjurkan untuk risiko besar yang jarang terjadi namun bisa mematikan usaha, seperti kebakaran atau kecelakaan kerja. Pilih asuransi yang relevan dengan risiko terbesar Anda dan pastikan perusahaannya terdaftar serta diawasi Otoritas Jasa Keuangan sebelum membeli polis.
Berapa besar dana darurat yang ideal untuk usaha?
Tidak ada angka tunggal yang cocok untuk semua usaha, tetapi prinsipnya menyiapkan dana yang cukup untuk menutup biaya operasional selama beberapa bulan tanpa pemasukan. Bangun secara bertahap dengan menyisihkan persentase tetap dari setiap keuntungan, bukan menunggu sampai punya uang banyak.
Kesimpulan
Manajemen risiko bisnis bukan kemewahan milik perusahaan besar, melainkan kebiasaan dasar yang membuat usaha sekecil apa pun lebih tahan banting. Intinya berputar pada empat langkah yang bisa diulang terus: identifikasi ancaman, analisis prioritasnya, mitigasi yang proporsional, lalu monitoring agar tetap relevan. Dengan memahami jenis risiko, dari operasional, finansial, pasar, hukum, sampai reputasi, Anda bisa memetakan ancaman tanpa ada yang terlewat.
Satu nasihat untuk menutup: manajemen risiko yang baik tidak membuat Anda takut mengambil peluang, justru sebaliknya. Ia memberi keberanian yang terukur, karena Anda melangkah dengan mata terbuka dan jaring pengaman yang siap. Mulailah dari yang paling sederhana, amankan risiko yang bisa membunuh usaha lebih dulu, sisihkan dana darurat sedikit demi sedikit, lalu kembangkan kerangkanya seiring usaha tumbuh.
Jika Anda sedang merintis atau membesarkan usaha dan ingin pendampingan menyusun strategi yang menyeimbangkan keberanian dengan kehati-hatian, tim Mentor Bisnis Indonesia siap membantu dari perencanaan sampai pengelolaan. Lengkapi pula wawasan Anda dengan memahami cara riset pasar bisnis agar keputusan usaha berpijak pada data, bukan sekadar firasat.