Cara menghitung BEP (Break Even Point) pada dasarnya adalah mencari titik di mana total pendapatan persis sama dengan total biaya, sehingga bisnis tidak untung dan tidak rugi. Rumus dasarnya ada dua: BEP unit dihitung dengan membagi biaya tetap dengan selisih harga jual dan biaya variabel per unit, sedangkan BEP rupiah dihitung dengan membagi biaya tetap dengan rasio margin kontribusi. Begitu Anda tahu angka itu, Anda jadi tahu berapa banyak produk yang harus terjual sebelum usaha mulai mencetak laba.
Dari pengalaman mendampingi pelaku UMKM, BEP adalah salah satu hitungan paling sering diabaikan justru oleh pemilik usaha yang paling rajin jualan. Banyak yang mengukur keberhasilan dari omzet ramai, padahal omzet besar belum tentu berarti untung kalau biaya tetap dan biaya variabelnya belum tertutup. Titik impas inilah garis batas yang memisahkan "sibuk tapi merugi" dari "sibuk dan menguntungkan".
Artikel ini membahas tuntas pengertian BEP, komponen yang membentuknya, dua rumus utamanya, contoh perhitungan langkah demi langkah yang bisa langsung Anda tiru, sampai cara memanfaatkan BEP untuk menetapkan target penjualan dan harga jual. Tujuannya satu: agar Anda bisa mengambil keputusan bisnis berdasarkan angka, bukan sekadar perasaan.
Apa Itu BEP atau Titik Impas
Break Even Point (BEP) atau titik impas adalah kondisi ketika total pendapatan usaha sama persis dengan total biaya yang dikeluarkan, sehingga laba bersihnya nol. Di titik ini bisnis tidak rugi karena seluruh biaya sudah tertutup, tetapi juga belum untung karena belum ada kelebihan pendapatan. Setiap unit yang terjual setelah titik impas barulah menyumbang laba.
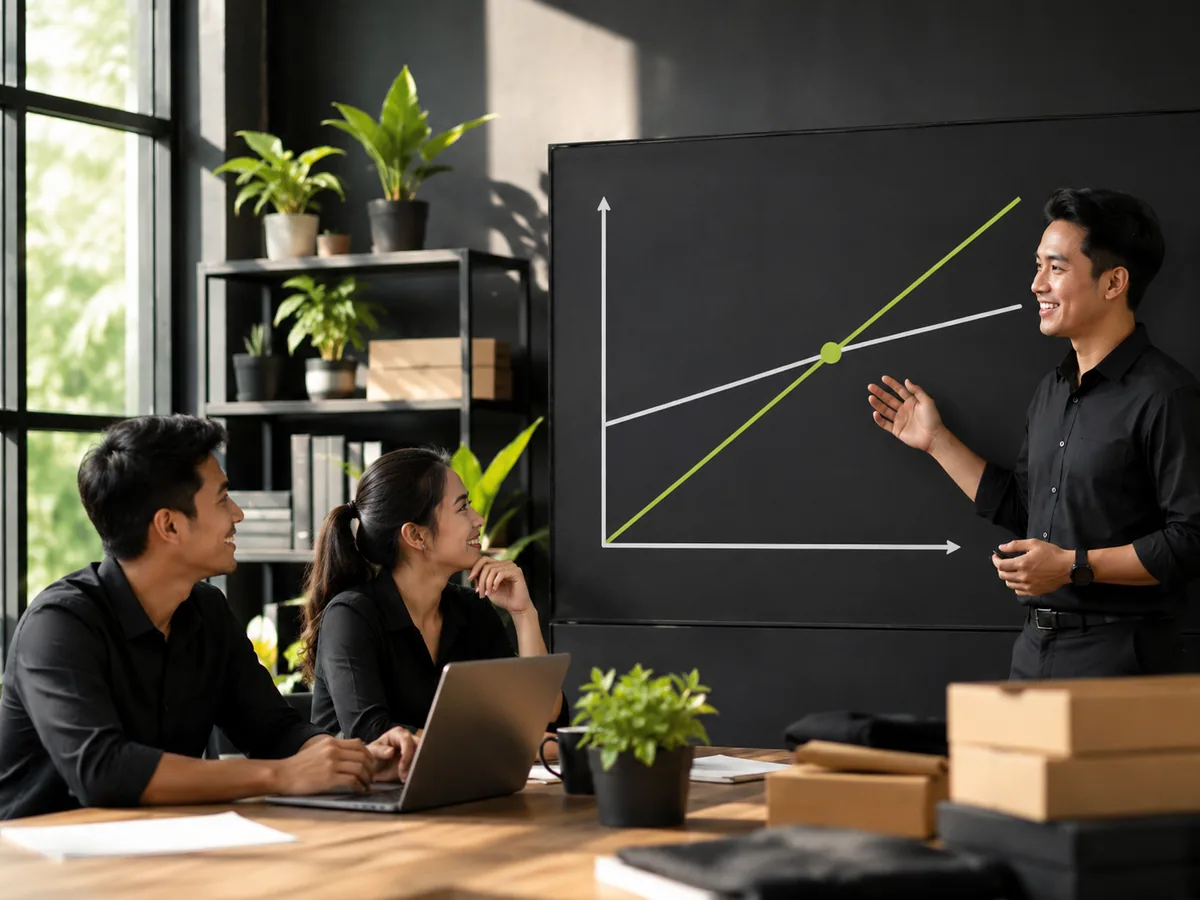
Cara membayangkannya paling sederhana begini: ada garis biaya dan ada garis pendapatan. Saat usaha baru mulai, garis biaya berada di atas garis pendapatan karena Anda sudah keluar modal untuk sewa, peralatan, dan bahan, tetapi penjualan masih sedikit. Seiring penjualan bertambah, garis pendapatan naik sampai akhirnya memotong garis biaya. Titik perpotongan itulah BEP. Konsep ini berlaku universal, baik untuk usaha kuliner, jasa, maupun toko daring.
Jujur saja, banyak pelaku usaha pemula menjalankan bisnis bertahun-tahun tanpa pernah tahu di angka berapa titik impasnya. Akibatnya mereka kaget ketika kas menipis padahal merasa penjualan lancar. Mengetahui BEP sejak awal, idealnya saat menyusun bisnis plan, membuat Anda punya target yang jelas dan terukur sejak hari pertama berjualan.
Komponen Penghitung BEP
Sebelum menghitung, Anda perlu memahami empat komponen yang menjadi bahan bakunya. Salah memilah komponen ini adalah penyebab paling sering hasil hitungan BEP meleset jauh dari kenyataan. Berikut komponennya:
- Biaya tetap (fixed cost). Biaya yang nilainya tidak berubah meski jumlah produksi naik atau turun, misalnya sewa tempat, gaji bulanan karyawan tetap, penyusutan peralatan, dan langganan internet. Biaya ini tetap harus dibayar walau penjualan nol.
- Biaya variabel (variable cost). Biaya yang bergerak mengikuti jumlah produk, misalnya bahan baku, kemasan, ongkos kirim per pesanan, dan komisi penjualan. Semakin banyak produk dibuat, semakin besar total biaya variabelnya.
- Harga jual per unit. Harga yang Anda terima dari pembeli untuk satu unit produk atau satu kali layanan jasa.
- Margin kontribusi. Selisih antara harga jual dan biaya variabel per unit. Inilah angka yang "berkontribusi" menutup biaya tetap dan kemudian menjadi laba.
Yang sering keliru, biaya gaji dianggap selalu biaya tetap. Padahal gaji harian atau borongan yang dibayar per unit produksi sebenarnya masuk biaya variabel. Memetakan ulang struktur biaya seperti ini penting sebelum menghitung. Jika Anda baru merintis dan modalnya terbatas, pemetaan biaya yang cermat juga membantu mengelola modal usaha agar tidak cepat habis. Acuan resmi soal pembiayaan dan literasi keuangan bisnis tersedia di portal edukasi keuangan OJK.
Memahami Margin Kontribusi
Margin kontribusi adalah konsep kunci yang membuat rumus BEP masuk akal. Secara sederhana, margin kontribusi per unit adalah harga jual per unit dikurangi biaya variabel per unit. Angka inilah yang tersisa dari setiap penjualan untuk menutup biaya tetap. Setelah seluruh biaya tetap tertutup, margin kontribusi berikutnya menjadi laba murni.
Contohnya, jika Anda menjual kopi seharga Rp 20.000 per cangkir dengan biaya variabel berupa biji, susu, dan gelas senilai Rp 8.000, maka margin kontribusinya Rp 12.000 per cangkir. Artinya, setiap cangkir terjual menyumbang Rp 12.000 untuk menutup sewa, listrik, dan gaji. Semakin besar margin kontribusi, semakin sedikit unit yang perlu dijual untuk mencapai impas.
Ada juga istilah rasio margin kontribusi, yaitu margin kontribusi dibagi harga jual. Dalam contoh tadi, rasionya Rp 12.000 dibagi Rp 20.000, sama dengan 0,6 atau 60 persen. Rasio ini dipakai untuk menghitung BEP dalam rupiah, terutama bila usaha Anda menjual banyak jenis produk dengan harga berbeda-beda. Memahami margin kontribusi jauh lebih berguna daripada sekadar tahu omzet, sebab dua usaha dengan omzet sama bisa punya kesehatan kas yang sangat berbeda tergantung marginnya.
Pro Tip: Kejar margin, bukan sekadar omzet
Sebelum sibuk menaikkan jumlah penjualan, periksa dulu margin kontribusi per produk. Menaikkan margin Rp 2.000 per unit kadang lebih ampuh menutup biaya tetap daripada menambah puluhan transaksi bermargin tipis. Hitung margin tiap produk, lalu fokuskan promosi pada produk yang marginnya paling sehat.
Rumus BEP Unit dan BEP Rupiah
Ada dua rumus utama BEP yang saling melengkapi. BEP unit menjawab "berapa banyak produk yang harus terjual", sedangkan BEP rupiah menjawab "berapa nilai penjualan yang harus dicapai". Keduanya memakai bahan yang sama, hanya beda pembaginya.
BEP unit memakai margin kontribusi per unit, BEP rupiah memakai rasio margin kontribusi.
Penyebut pada BEP unit, yaitu harga jual dikurangi biaya variabel, tidak lain adalah margin kontribusi per unit yang sudah dibahas sebelumnya. Sementara penyebut pada BEP rupiah adalah rasio margin kontribusi. Jadi kalau Anda sudah paham margin kontribusi, kedua rumus ini akan terasa logis, bukan sekadar dihafal. Gunakan BEP unit untuk usaha berproduk tunggal, dan BEP rupiah ketika produk Anda banyak ragamnya.
Contoh Menghitung BEP Langkah demi Langkah
Agar konkret, mari pakai contoh usaha kedai kopi kecil. Misalkan datanya begini: biaya tetap per bulan Rp 6.000.000 (sewa, listrik, dan gaji satu barista), harga jual per cangkir Rp 20.000, dan biaya variabel per cangkir Rp 8.000. Mari hitung bersama.
- Hitung margin kontribusi per unit. Harga jual Rp 20.000 dikurangi biaya variabel Rp 8.000 sama dengan Rp 12.000 per cangkir. Inilah kontribusi tiap cangkir untuk menutup biaya tetap.
- Hitung BEP unit. Biaya tetap Rp 6.000.000 dibagi margin kontribusi Rp 12.000 sama dengan 500. Artinya, kedai harus menjual 500 cangkir kopi dalam sebulan agar mencapai titik impas.
- Hitung rasio margin kontribusi. Margin Rp 12.000 dibagi harga Rp 20.000 sama dengan 0,6 atau 60 persen.
- Hitung BEP rupiah. Biaya tetap Rp 6.000.000 dibagi 0,6 sama dengan Rp 10.000.000. Artinya, kedai perlu mencatat penjualan Rp 10.000.000 sebulan untuk impas. Cek silang: 500 cangkir dikali Rp 20.000 memang Rp 10.000.000, jadi kedua rumus konsisten.
Dari hasil itu, pemilik kedai langsung tahu targetnya: 500 cangkir per bulan, atau sekitar 17 cangkir per hari jika buka 30 hari. Cangkir ke-501 dan seterusnya barulah laba. Begitu angka ini muncul, keputusan jadi lebih tajam: apakah perlu menambah jam buka, menaikkan harga sedikit, atau menekan biaya variabel. Pendekatan berbasis angka semacam ini juga relevan saat Anda menyusun business plan atau proposal studi kelayakan bisnis untuk mengajukan pendanaan.
Memakai BEP untuk Target Penjualan
Manfaat paling praktis dari BEP adalah mengubah angka impas menjadi target penjualan yang terukur. Setelah tahu BEP unitnya 500 cangkir, Anda bisa memecahnya menjadi target mingguan dan harian, lalu memantaunya tiap hari. Target yang dipecah kecil terasa jauh lebih bisa dicapai dan mudah dievaluasi ketimbang sekadar berharap "semoga ramai".
BEP juga menjadi dasar menghitung target laba. Misalkan pemilik kedai ingin laba Rp 3.000.000 sebulan. Caranya, tambahkan target laba ke biaya tetap, lalu bagi dengan margin kontribusi. Jadi (Rp 6.000.000 + Rp 3.000.000) dibagi Rp 12.000 sama dengan 750 cangkir. Artinya, untuk laba Rp 3.000.000, kedai harus menjual 750 cangkir, bukan lagi 500. Logika sederhana ini mengubah cita-cita laba menjadi angka penjualan yang konkret.
Dari pengalaman mendampingi pelaku usaha, target yang ditempel di dinding warung dan dipantau harian punya efek psikologis nyata pada tim. Mereka jadi tahu "hari ini kurang berapa cangkir lagi" dan terdorong mengejarnya. Untuk Anda yang sedang memulai usaha dari nol, kebiasaan memecah target berbasis BEP ini layak dibangun sejak awal. Bagi yang ingin memperdalam strategi pertumbuhan, ulasan soal peluang usaha bisa menjadi pelengkap yang baik.
Memakai BEP untuk Menentukan Harga Jual
BEP bekerja dua arah. Selain menentukan berapa unit harus dijual, ia juga membantu menguji apakah harga jual Anda masuk akal. Jika hasil hitungan BEP menuntut penjualan yang tidak realistis dengan kapasitas usaha, itu sinyal bahwa harga terlalu rendah atau biaya terlalu tinggi. Misalnya, kalau BEP-nya 3.000 cangkir per bulan padahal kapasitas kedai paling banter 1.500 cangkir, jelas harga atau struktur biayanya perlu ditinjau ulang.
Anda bisa melakukan simulasi: naikkan harga jual sedikit dalam hitungan, lihat bagaimana BEP unit ikut turun. Dalam contoh tadi, menaikkan harga dari Rp 20.000 ke Rp 22.000 membuat margin kontribusi naik jadi Rp 14.000, sehingga BEP turun dari 500 ke sekitar 429 cangkir. Sebaliknya, menekan biaya variabel juga memperbesar margin dan menurunkan BEP. Dengan simulasi semacam ini, penetapan harga jadi keputusan berbasis data, bukan sekadar mengekor pesaing.
Tentu, harga tidak boleh ditetapkan hanya dari kacamata biaya. Daya beli pasar, nilai yang dirasakan pelanggan, dan harga pesaing tetap perlu dipertimbangkan. Namun BEP memberi Anda lantai harga yang aman, yaitu batas terendah yang masih menjaga usaha tetap sehat. Untuk perhitungan harga yang lebih menyeluruh dari modal sampai margin, Anda bisa memanfaatkan kalkulator HPP dan harga jual UMKM agar penetapannya rapi.
Key Takeaway: BEP adalah lantai, bukan langit
Titik impas memberi tahu batas terendah yang aman, bukan target akhir. Tujuan usaha adalah melampaui BEP dengan margin yang sehat. Jadikan angka BEP sebagai garis start, lalu pasang target laba di atasnya agar usaha benar-benar bertumbuh, bukan sekadar bertahan hidup.
Manfaat BEP bagi UMKM
Bagi usaha kecil dan menengah, analisis BEP bukan sekadar latihan akuntansi, melainkan alat pengambilan keputusan sehari-hari. Berikut beberapa manfaat nyatanya:
- Menetapkan target penjualan realistis. Anda tahu persis berapa unit minimal yang harus terjual agar tidak rugi, lalu memecahnya menjadi target harian.
- Menguji kelayakan ide bisnis. Sebelum modal dikeluarkan, hitungan BEP menunjukkan apakah usaha bisa impas dalam kapasitas yang masuk akal.
- Memandu keputusan harga. BEP memberi batas bawah harga jual yang aman sehingga Anda tidak banting harga sampai merugi.
- Mengevaluasi penambahan biaya. Saat berencana menyewa karyawan baru atau pindah ke tempat lebih besar, hitung ulang BEP untuk tahu konsekuensinya.
- Mengukur risiko. Selisih antara penjualan aktual dan titik impas, yang disebut margin keamanan, menunjukkan seberapa jauh usaha Anda dari zona rugi.
Dari pengamatan kami di lapangan, pelaku UMKM yang rutin menghitung BEP cenderung lebih tenang menghadapi musim sepi karena tahu batas amannya. Mereka tidak mudah panik diskon habis-habisan yang justru menggerus margin. Kebiasaan ini juga memudahkan saat berbicara dengan calon pemberi modal, karena angka BEP menunjukkan Anda paham betul kesehatan keuangan usaha. Data konteks ekonomi dan UMKM secara nasional bisa Anda rujuk di Badan Pusat Statistik dan Kementerian Koperasi dan UKM.
Kesalahan Umum saat Menghitung BEP
Hitungan BEP yang salah bisa menyesatkan keputusan, jadi penting mengenali jebakannya. Berikut kesalahan yang paling sering kami temui di lapangan:
- Salah memilah biaya tetap dan variabel. Memasukkan biaya variabel ke kelompok tetap atau sebaliknya membuat margin kontribusi keliru sejak awal.
- Melupakan gaji pemilik. Banyak pemilik tidak memasukkan gaji untuk dirinya sendiri, sehingga BEP tampak rendah padahal sebenarnya usaha belum menutup biaya hidupnya.
- Mengabaikan biaya tersembunyi. Penyusutan alat, biaya perawatan, dan pajak sering terlewat, padahal semuanya bagian dari biaya nyata.
- Menganggap BEP angka mati. Begitu harga bahan naik atau sewa berubah, BEP ikut berubah. Hitungan lama yang tidak diperbarui jadi tidak relevan.
- Mengabaikan ragam produk. Untuk usaha dengan banyak menu berharga beda, memakai satu margin tunggal bisa menyesatkan. Gunakan rata-rata tertimbang atau BEP rupiah.
Tapi jujur, ada satu pandangan kontrarian yang perlu disampaikan: BEP bukan ramalan, melainkan model penyederhanaan. Ia mengasumsikan harga dan biaya stabil serta semua produk laku terjual, padahal kenyataan jarang serapi itu. Karena itu, jangan jadikan BEP satu-satunya dasar keputusan besar. Gunakan ia sebagai kompas, lalu padukan dengan arus kas nyata dan kondisi pasar. Soal mengelola arus kas dan kewajiban usaha, pemahaman tentang pajak UMKM juga perlu dimasukkan ke dalam struktur biaya agar perhitungan tidak timpang.
Tips agar Cepat Mencapai BEP
Setelah tahu angka titik impasnya, langkah berikutnya adalah mempercepat pencapaiannya. Berikut beberapa cara praktis yang bisa Anda terapkan:
- Naikkan margin kontribusi. Cari pemasok bahan lebih murah atau perbaiki harga jual sesuai nilai produk. Margin yang naik langsung menurunkan jumlah unit yang dibutuhkan untuk impas.
- Tekan biaya tetap yang bisa dikurangi. Negosiasi sewa, hemat listrik, atau mulai dari skala kecil dulu agar beban tetap tidak terlalu berat di awal.
- Tawarkan produk bermargin tinggi. Dorong penjualan menu atau paket yang marginnya paling sehat, bukan sekadar yang paling laku tetapi tipis untungnya.
- Tingkatkan rata-rata transaksi. Lewat bundling atau penawaran tambahan, nilai per pembeli naik tanpa harus menambah jumlah pelanggan.
- Manfaatkan kanal berbiaya rendah. Promosi via media sosial dan komunitas sering lebih murah dibanding iklan berbayar, sehingga biaya akuisisi pelanggan tetap rendah.
Yang menarik, mempercepat BEP tidak selalu berarti jualan lebih banyak. Sering kali memperbaiki margin satu langkah saja sudah memangkas target unit secara signifikan. Bagi pemula yang merintis dengan dana terbatas, strategi bisnis modal kecil dengan biaya tetap rendah membuat titik impas jauh lebih cepat tercapai. Anda juga bisa mengevaluasi kesiapan usaha secara menyeluruh memakai tes kesiapan usaha sebelum menambah skala.
Benchmark: Margin lebih kuat daripada volume
Menaikkan margin kontribusi 20 persen biasanya menurunkan BEP lebih cepat daripada menambah 20 persen volume penjualan, sebab volume menambah pula biaya variabel. Kalau bingung harus fokus di mana, perbaiki margin dulu, baru kejar volume.
Pertanyaan Umum (FAQ)
Apa itu BEP atau titik impas?
BEP (Break Even Point) atau titik impas adalah kondisi ketika total pendapatan sama persis dengan total biaya, sehingga usaha tidak untung dan tidak rugi. Setiap unit yang terjual setelah titik impas barulah menyumbang laba bersih.
Bagaimana rumus menghitung BEP unit?
BEP unit dihitung dengan membagi biaya tetap dengan margin kontribusi per unit, yaitu selisih harga jual per unit dikurangi biaya variabel per unit. Hasilnya adalah jumlah unit yang harus terjual agar mencapai titik impas.
Apa beda BEP unit dan BEP rupiah?
BEP unit menjawab berapa banyak produk yang harus terjual, dihitung dari biaya tetap dibagi margin kontribusi per unit. BEP rupiah menjawab berapa nilai penjualan yang harus dicapai, dihitung dari biaya tetap dibagi rasio margin kontribusi. BEP rupiah lebih cocok untuk usaha dengan banyak jenis produk.
Apa yang dimaksud margin kontribusi?
Margin kontribusi adalah selisih harga jual per unit dikurangi biaya variabel per unit. Angka ini adalah bagian dari setiap penjualan yang dipakai menutup biaya tetap, dan setelah biaya tetap tertutup, margin berikutnya menjadi laba.
Biaya apa saja yang dihitung dalam BEP?
BEP memakai dua kelompok biaya: biaya tetap seperti sewa, gaji bulanan, dan penyusutan alat, serta biaya variabel seperti bahan baku, kemasan, dan ongkos kirim per pesanan. Memilah keduanya dengan benar menentukan akurasi hasil hitungan.
Bagaimana cara mempercepat pencapaian BEP?
Pencapaian BEP bisa dipercepat dengan menaikkan margin kontribusi, misalnya mencari bahan lebih murah atau menyesuaikan harga, serta menekan biaya tetap seperti negosiasi sewa. Mendorong produk bermargin tinggi dan menaikkan rata-rata transaksi juga membantu.
Apakah BEP bisa berubah seiring waktu?
Bisa dan memang sering berubah. Saat harga bahan naik, sewa berubah, atau Anda menyesuaikan harga jual, angka BEP ikut bergeser. Karena itu BEP perlu dihitung ulang secara berkala agar tetap mencerminkan kondisi usaha terkini.
Apa fungsi BEP untuk menentukan harga jual?
BEP memberi lantai harga, yaitu batas terendah yang masih menjaga usaha tetap sehat. Dengan menyimulasikan perubahan harga, Anda bisa melihat dampaknya pada jumlah unit yang harus terjual, sehingga penetapan harga menjadi keputusan berbasis data, bukan sekadar mengekor pesaing.
Kesimpulan
Cara menghitung BEP pada intinya adalah mengenali biaya tetap, biaya variabel, dan harga jual, lalu menemukan margin kontribusi yang menjadi kunci dua rumus utamanya. BEP unit memberi tahu berapa banyak produk harus terjual, sedangkan BEP rupiah memberi tahu nilai penjualan yang harus dicapai. Begitu angka itu Anda pegang, target penjualan, penetapan harga, dan evaluasi biaya semuanya menjadi keputusan yang terukur, bukan tebak-tebakan.
Satu nasihat untuk menutup: hitung BEP usaha Anda hari ini, walaupun masih kasar, lalu perbarui setiap kali ada perubahan biaya atau harga. Angka impas yang dipantau rutin akan menjadi kompas keuangan yang menjaga Anda tetap di jalur sehat. Jangan tunggu kas menipis dulu baru sadar bahwa selama ini bekerja keras di bawah titik impas.
Jika Anda sedang merintis atau mengembangkan usaha dan ingin pendampingan menyusun perhitungan keuangan yang rapi sejak awal, tim Mentor Bisnis Indonesia siap membantu dari perencanaan sampai pengelolaan. Lengkapi pula wawasan dasar Anda lewat panduan cara memulai bisnis agar fondasi usaha Anda kuat sejak hari pertama.