KUR Syariah adalah skema Kredit Usaha Rakyat yang dijalankan dengan prinsip syariah, sehingga keuntungan lembaga penyalur datang dari margin atau bagi hasil, bukan dari bunga. Singkatnya, ini versi KUR yang akadnya tunduk pada hukum Islam dan diawasi oleh Dewan Pengawas Syariah, namun tetap disubsidi pemerintah seperti KUR pada umumnya.
Jujur saja, banyak pelaku usaha mikro yang ragu mengambil pinjaman modal karena khawatir soal riba. Di sinilah KUR Syariah jadi jalan tengah: tetap bisa mendapat suntikan modal dengan biaya yang relatif ringan, tapi struktur transaksinya disusun agar tidak mengandung bunga. Dari pengalaman mendampingi pelaku UMKM, kebutuhan akan produk seperti ini terus meningkat, terutama di kalangan pengusaha yang ingin usahanya berkah sekaligus bertumbuh.
Artikel ini membahas tuntas apa itu KUR Syariah, bagaimana akadnya bekerja, apa bedanya dengan KUR konvensional, lembaga mana saja yang menyalurkan, syarat, plafon, sampai cara pengajuannya. Semua dirangkum agar Anda bisa mengambil keputusan yang tepat sebelum mengajukan.
Apa Itu KUR Syariah?
KUR Syariah pada dasarnya adalah program pinjaman KUR yang dijalankan oleh lembaga keuangan syariah dengan akad yang sesuai prinsip Islam. Tujuannya sama dengan KUR konvensional, yaitu menyediakan akses pembiayaan murah bagi pelaku usaha mikro, kecil, dan menengah yang selama ini sulit menjangkau perbankan. Bedanya hanya pada cara lembaga mengambil keuntungan.
Dalam KUR Syariah, lembaga tidak menarik bunga. Sebagai gantinya, mereka menjual barang dengan margin keuntungan yang disepakati di awal, atau berbagi hasil atas usaha yang dibiayai. Karena KUR adalah program pemerintah, sebagian biaya pembiayaan ini disubsidi sehingga beban yang ditanggung nasabah relatif rendah dibanding pembiayaan komersial biasa.
Otoritas Jasa Keuangan menegaskan bahwa setiap produk keuangan syariah harus diawasi Dewan Pengawas Syariah dan mengantongi fatwa kesesuaian dari Dewan Syariah Nasional. Anda bisa mengecek legalitas lembaga penyalur lewat situs resmi OJK sebelum mengajukan, agar terhindar dari penawaran yang mengatasnamakan syariah tapi sebenarnya tidak terdaftar.
Pro Tip: Pastikan Penyalur Terdaftar
Sebelum tanda tangan akad, cek nama lembaga di daftar penyalur resmi pada portal KUR pemerintah dan situs OJK. Penyalur KUR Syariah yang sah pasti memiliki Dewan Pengawas Syariah dan terdaftar sebagai mitra program subsidi pemerintah.
Prinsip Akad: Murabahah dan Skema Lainnya
Inti dari KUR Syariah ada di akadnya. Akad yang paling umum dipakai adalah murabahah, yaitu jual beli dengan margin. Cara kerjanya begini: nasabah ingin membeli barang untuk usaha, misalnya mesin atau stok dagangan. Lembaga membeli barang tersebut lalu menjualnya kembali kepada nasabah dengan harga pokok ditambah margin keuntungan yang sudah disepakati di muka. Cicilan jadi tetap dan jelas dari awal sampai lunas.
Yang menarik, karena margin sudah dikunci di awal, angsuran KUR Syariah berbasis murabahah tidak akan berubah meski kondisi pasar bergejolak. Ini berbeda dengan bunga mengambang yang bisa naik turun. Banyak pelaku usaha justru menyukai kepastian ini karena memudahkan perencanaan arus kas.
Selain murabahah, ada beberapa akad lain yang bisa digunakan tergantung kebutuhan, seperti ijarah (sewa) untuk pembiayaan jasa atau alat, serta skema bagi hasil seperti mudharabah dan musyarakah untuk pembiayaan modal kerja. Pemilihan akad biasanya menyesuaikan jenis usaha dan barang yang dibiayai. Anda bisa membaca penjelasan prinsip keuangan syariah lebih dalam di portal edukasi Sikapi Uangmu OJK.
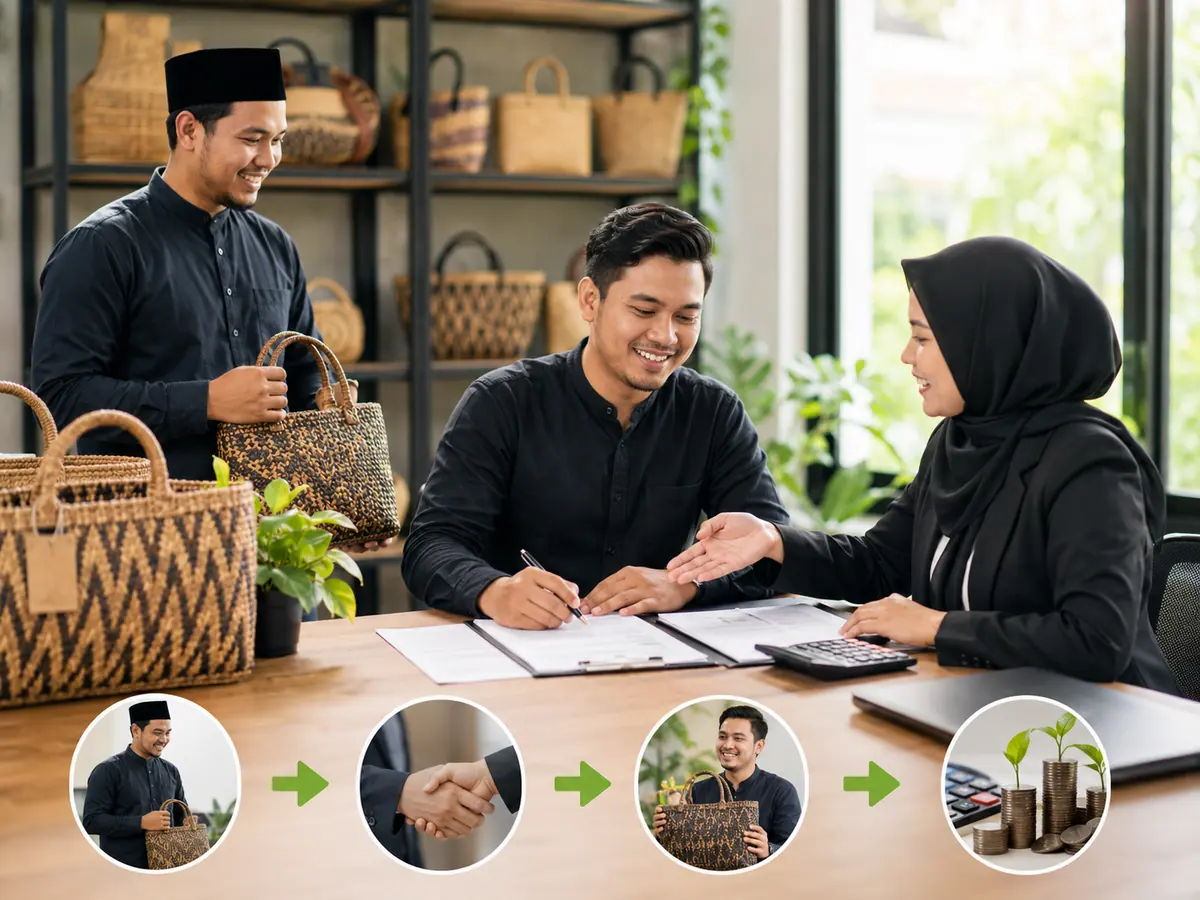
KUR Syariah vs KUR Konvensional
Pertanyaan paling sering muncul: apa sebenarnya perbedaan KUR Syariah dengan KUR konvensional? Secara tujuan, keduanya identik, yakni membantu permodalan UMKM dengan dukungan subsidi pemerintah. Perbedaan utamanya ada pada akad, sumber keuntungan lembaga, dan mekanisme pengawasan kepatuhan syariah.
Di KUR konvensional, lembaga menerapkan bunga sebagai biaya pinjaman. Di KUR Syariah, lembaga mengambil margin dari jual beli atau bagi hasil. Dari sisi nasabah, hasil akhirnya bisa terasa mirip karena sama-sama disubsidi, tapi struktur transaksi dan landasan hukumnya sangat berbeda. Bagi yang mementingkan kepatuhan syariah, perbedaan ini krusial.
Satu hal yang sering disalahpahami: orang mengira KUR Syariah pasti lebih mahal karena "ribet". Faktanya tidak selalu begitu. Karena sama-sama masuk program subsidi, beban biaya keduanya berada di kisaran yang setara. Jadi memilih syariah bukan soal lebih murah atau lebih mahal, melainkan soal kesesuaian prinsip yang Anda yakini.
Bank dan Lembaga Penyalur KUR Syariah
Penyalur KUR Syariah utamanya adalah bank umum syariah dan unit usaha syariah dari bank konvensional. Selain perbankan, beberapa lembaga keuangan mikro syariah juga ikut menyalurkan, tergantung penunjukan oleh pemerintah pada tahun berjalan. Daftar resmi penyalur selalu diperbarui di portal pemerintah, jadi pastikan Anda mengeceknya langsung.
Sebagai gambaran, banyak nasabah membandingkan KUR Syariah dengan opsi konvensional dari bank besar seperti KUR BRI, KUR Mandiri, atau KUR BNI. Untuk versi syariah, biasanya nasabah diarahkan ke entitas syariah dari grup bank tersebut atau ke bank syariah hasil penggabungan beberapa bank pelat merah. Produk dan istilahnya bisa berbeda nama, tapi semangat program subsidinya sama.
Benchmark: Cek Daftar Resmi
Daftar penyalur KUR resmi setiap tahun bisa dilihat di portal KUR Kementerian Koordinator Bidang Perekonomian. Jangan percaya jika ada pihak menawarkan KUR lewat calo dengan janji pasti cair dan minta biaya di muka. KUR resmi tidak memungut biaya pengajuan di luar ketentuan.
Jika usaha Anda baru dirintis dan butuh referensi soal sumber permodalan lain, pertimbangkan juga membaca panduan dana KUR dan opsi modal usaha agar punya gambaran lengkap sebelum memutuskan. Memahami seluruh peta pendanaan membantu Anda memilih instrumen yang paling pas.
Jenis dan Plafon KUR Syariah
Sama seperti KUR konvensional, KUR Syariah umumnya dibagi menjadi beberapa tingkatan plafon yang menyesuaikan skala usaha. Pembagian ini penting karena menentukan apakah Anda perlu agunan tambahan atau tidak. Berikut gambaran umum tingkatannya secara kualitatif, karena besaran angka pasti bisa berubah sesuai kebijakan pemerintah tahun berjalan.
Untuk plafon kecil, KUR Syariah Mikro biasanya tidak mensyaratkan agunan tambahan, mirip dengan konsep pinjaman tanpa jaminan yang banyak dicari pelaku usaha mikro. Begitu masuk ke plafon yang lebih besar, lembaga umumnya meminta jaminan sebagai bentuk kehati-hatian. Ini wajar dan berlaku di hampir semua produk pembiayaan.
Soal besaran margin, ingat bahwa KUR adalah program bersubsidi yang ketentuannya ditetapkan pemerintah dan dapat berubah setiap tahun. Karena itu, kami sengaja tidak mencantumkan angka pasti. Cek besaran terbaru langsung di portal resmi KUR pemerintah agar informasi yang Anda pakai akurat.
Syarat Pengajuan KUR Syariah
Syarat KUR Syariah sebenarnya tidak jauh berbeda dengan KUR konvensional, hanya ditambah elemen akad syariah. Secara umum, calon nasabah harus warga negara Indonesia, memiliki usaha produktif yang sudah berjalan, dan tidak sedang menerima pembiayaan produktif dari lembaga lain dengan skema yang tumpang tindih. Persyaratan administratifnya pun mirip dengan persyaratan KUR BRI pada umumnya.
- Identitas diri: KTP, Kartu Keluarga, dan dokumen pendukung lain sesuai permintaan lembaga.
- Bukti usaha: bisa berupa surat keterangan usaha, foto tempat usaha, atau dokumen legalitas seperti Nomor Induk Berusaha.
- Catatan keuangan usaha: minimal pembukuan sederhana yang menunjukkan usaha benar-benar berjalan.
- Riwayat kredit bersih: tidak masuk daftar hitam dan tidak memiliki tunggakan macet.
Untuk legalitas usaha, mengurus Nomor Induk Berusaha kini jauh lebih mudah lewat sistem perizinan terintegrasi. Anda bisa mengurusnya secara daring di portal OSS pemerintah. Memiliki NIB sering kali memperlancar proses verifikasi karena menunjukkan usaha Anda sudah tercatat secara resmi.
Key Takeaway: Usaha Produktif Itu Wajib
KUR Syariah ditujukan untuk usaha produktif, bukan kebutuhan konsumtif. Pastikan dana yang diajukan benar-benar dipakai untuk modal kerja atau investasi usaha. Penggunaan dana yang tidak sesuai bisa berisiko pada persetujuan dan kelancaran pembiayaan berikutnya.
Cara Mengajukan KUR Syariah Langkah demi Langkah
Proses pengajuan KUR Syariah cukup terstruktur. Yang membedakan dengan pinjaman online instan adalah adanya survei usaha dan penjelasan akad. Justru di situ letak nilainya, karena Anda diajak memahami betul transaksi yang akan ditandatangani. Berikut alur umumnya.
- Siapkan dokumen. Lengkapi identitas, bukti usaha, dan catatan keuangan sebelum datang ke lembaga penyalur.
- Datangi penyalur resmi. Kunjungi kantor cabang bank syariah atau ajukan lewat kanal daring resmi yang disediakan.
- Isi formulir dan ajukan. Sampaikan kebutuhan modal dan tujuan penggunaan dana secara jelas.
- Survei dan verifikasi. Petugas akan menilai kelayakan usaha, termasuk kunjungan ke lokasi usaha.
- Penentuan akad. Lembaga menjelaskan akad yang sesuai, misalnya murabahah, lengkap dengan margin yang disepakati.
- Pencairan dan angsuran. Setelah akad ditandatangani, dana atau barang dicairkan dan Anda mulai mengangsur sesuai jadwal.
Berbeda dengan produk kredit tanpa agunan online yang prosesnya kilat tapi biayanya sering tinggi, KUR Syariah memang butuh waktu lebih panjang untuk verifikasi. Trade off ini sepadan karena Anda mendapat biaya bersubsidi dan kepastian akad. Sabar di tahap awal akan terbayar di angsuran yang ringan.
Untuk Siapa KUR Syariah Cocok?
KUR Syariah paling cocok bagi pelaku usaha yang ingin permodalan tanpa unsur bunga, sekaligus butuh kepastian cicilan. Dari pengalaman mendampingi pelaku usaha, segmen ini biasanya terdiri dari pedagang pasar, pengusaha kuliner rumahan, perajin, sampai usaha jasa skala kecil yang ingin naik kelas. Mereka menghargai kejelasan margin di awal dan ketenangan dari sisi keyakinan.
Produk ini juga pas untuk pemilik usaha yang sebelumnya enggan meminjam karena alasan prinsip. Banyak dari mereka akhirnya berani mengakses pembiayaan formal justru karena ada opsi syariah. Bagi yang masih meraba apakah usahanya termasuk kategori yang dibiayai, memahami definisi UMKM akan membantu Anda menempatkan posisi usaha dengan tepat.
Nah, KUR Syariah mungkin kurang cocok untuk kebutuhan konsumtif murni atau usaha yang belum benar-benar berjalan. Jika usaha Anda masih sekadar ide, sebaiknya validasi dulu modelnya, susun rencana, dan baru ajukan pembiayaan saat ada bukti permintaan. Memaksakan pinjaman pada usaha yang belum jalan justru menambah beban, bukan menyelesaikan masalah.
Kesalahan yang Sering Terjadi Saat Mengajukan
Dari yang sering kami temui di lapangan, banyak pengajuan KUR Syariah tersendat bukan karena usahanya buruk, melainkan karena kesalahan teknis yang sebenarnya bisa dihindari. Kesalahan paling umum adalah dokumen usaha tidak lengkap atau tidak konsisten antara yang dilaporkan dengan kondisi nyata di lapangan.
Kesalahan berikutnya adalah meminjam melebihi kapasitas. Beberapa pelaku usaha tergiur mengambil plafon maksimal, padahal arus kas usahanya belum siap menanggung angsuran sebesar itu. Akibatnya cicilan tersendat dan reputasi kredit terganggu. Lebih bijak mengajukan sesuai kebutuhan riil, lalu naik plafon di siklus berikutnya setelah usaha terbukti tumbuh.
Yang terakhir, jangan abaikan penjelasan akad. Beberapa nasabah menandatangani akad tanpa benar-benar memahami margin dan kewajibannya. Padahal memahami akad adalah hak Anda. Jika ada istilah yang membingungkan, tanyakan sampai jelas. Lembaga yang baik justru senang menjelaskan karena transparansi adalah inti dari prinsip syariah itu sendiri.
Tips Agar Pengajuan Disetujui
Meningkatkan peluang persetujuan KUR Syariah sebenarnya bisa dipersiapkan jauh sebelum hari pengajuan. Kuncinya ada pada kerapian usaha dan kelengkapan data. Berikut beberapa langkah praktis yang terbukti membantu pelaku usaha melewati proses verifikasi dengan mulus.
- Rapikan pembukuan. Catat pemasukan dan pengeluaran usaha minimal beberapa bulan terakhir agar petugas melihat usaha Anda sehat.
- Pisahkan keuangan pribadi dan usaha. Rekening usaha yang terpisah memudahkan verifikasi arus kas.
- Lengkapi legalitas. Urus surat keterangan usaha atau NIB agar status usaha jelas di mata lembaga.
- Jaga riwayat kredit. Lunasi tunggakan apa pun sebelum mengajukan, karena catatan macet jadi pengganjal utama.
- Ajukan sesuai kebutuhan. Permohonan yang realistis lebih cepat disetujui daripada plafon yang dipaksakan.
Untuk membantu menyusun angka yang realistis, manfaatkan alat bantu seperti kalkulator HPP dan harga jual UMKM agar Anda tahu margin usaha yang sebenarnya sebelum menentukan besaran modal. Jika ingin mengukur seberapa siap usaha Anda mengelola tambahan modal, coba juga tes kesiapan usaha untuk gambaran yang lebih objektif.
Selain itu, banyak nasabah membandingkan KUR Syariah dengan opsi konvensional seperti BRI KUR atau produk pinjaman mikro lain seperti Kupedes BRI. Membandingkan beberapa opsi sebelum memutuskan adalah langkah cerdas, asalkan perbandingannya adil dan menyesuaikan kebutuhan serta prinsip yang Anda pegang.
Pertanyaan Umum (FAQ)
Apakah KUR Syariah benar-benar tanpa bunga?
Ya, KUR Syariah tidak menerapkan bunga. Keuntungan lembaga datang dari margin jual beli atau bagi hasil sesuai akad. Untuk akad murabahah, margin disepakati di awal sehingga angsuran tetap sampai lunas.
Apa akad yang paling umum dipakai dalam KUR Syariah?
Akad yang paling umum adalah murabahah atau jual beli dengan margin. Selain itu ada ijarah untuk sewa, serta mudharabah dan musyarakah untuk skema bagi hasil pada pembiayaan modal kerja.
Apakah KUR Syariah lebih mahal dari KUR konvensional?
Tidak selalu. Keduanya sama-sama disubsidi pemerintah sehingga beban biayanya berada di kisaran yang setara. Memilih versi syariah lebih kepada kesesuaian prinsip, bukan soal lebih murah atau mahal.
Bank apa saja yang menyalurkan KUR Syariah?
Penyalur utamanya adalah bank umum syariah dan unit usaha syariah dari bank konvensional, serta beberapa lembaga keuangan mikro syariah yang ditunjuk. Daftar resmi penyalur dapat dicek di portal KUR pemerintah setiap tahun.
Apakah KUR Syariah Mikro butuh agunan?
Untuk plafon kecil, KUR Syariah Mikro umumnya tidak mensyaratkan agunan tambahan. Ketika plafon naik ke tingkat yang lebih besar, lembaga biasanya meminta jaminan sebagai bentuk kehati-hatian.
Berapa plafon maksimal KUR Syariah?
Besaran plafon dibagi menurut tingkatan usaha dan ditetapkan pemerintah, serta dapat berubah setiap tahun. Karena itu sebaiknya cek besaran terbaru langsung di portal resmi KUR agar informasinya akurat.
Apa saja syarat utama mengajukan KUR Syariah?
Syarat utamanya warga negara Indonesia, memiliki usaha produktif yang berjalan, tidak punya tunggakan macet, serta melengkapi identitas, bukti usaha, dan catatan keuangan. Memiliki NIB sering memperlancar verifikasi.
Bisakah KUR Syariah dipakai untuk usaha baru?
Untuk usaha yang sangat baru, ada skema super mikro yang lebih akomodatif. Namun secara umum lembaga lebih nyaman membiayai usaha yang sudah berjalan karena ada bukti permintaan dan arus kas yang bisa dinilai.
Kesimpulan
KUR Syariah memberi jalan bagi pelaku usaha untuk mendapat modal bersubsidi tanpa unsur bunga, dengan akad yang transparan dan diawasi otoritas. Kuncinya ada pada memahami akad, terutama murabahah dengan margin tetapnya, serta menyiapkan dokumen dan pembukuan usaha sebaik mungkin. Dengan persiapan yang rapi, peluang pengajuan disetujui jauh lebih besar.
Ingat, KUR Syariah bukan soal lebih murah dibanding konvensional, melainkan soal kesesuaian prinsip dan kepastian cicilan. Pastikan Anda selalu mengecek besaran plafon dan margin terbaru di portal resmi pemerintah, dan hanya berurusan dengan penyalur yang terdaftar. Untuk dasar hukum dan referensi kebijakan, Anda bisa menelusuri regulasi terkait di portal peraturan resmi serta data perekonomian di Badan Pusat Statistik.
Jika Anda ingin pendampingan menyusun rencana modal, merapikan keuangan usaha, atau memutuskan skema pembiayaan yang paling pas, tim Mentor Bisnis Indonesia siap membantu Anda dari nol sampai usaha benar-benar siap naik kelas.