KUR BRI adalah salah satu program pendanaan terpopuler untuk UMKM di Indonesia. Dengan bunga kompetitif dan proses yang relatif mudah, KUR BRI telah membantu ribuan pengusaha mewujudkan impian bisnis mereka. Jika Anda sedang mencari solusi pendanaan untuk mengembangkan usaha, artikel ini adalah panduan lengkap yang Anda butuhkan.
Apa Itu KUR BRI dan Sejarahnya
KUR BRI singkatan dari Kredit Usaha Rakyat yang didistribusikan oleh PT Bank Rakyat Indonesia (BRI). Program ini diluncurkan oleh pemerintah Indonesia untuk memberikan akses pendanaan yang mudah kepada UMKM yang kesulitan mendapatkan kredit dari perbankan tradisional.
Sejarah KUR dimulai pada tahun 2007 ketika pemerintah meluncurkan program Kredit Usaha Rakyat sebagai bagian dari upaya pemberdayaan UMKM. BRI sebagai bank terbesar di Indonesia dipilih sebagai salah satu distributor utama program ini. Hingga saat ini, KUR BRI telah menyalurkan dana triliunan rupiah kepada ribuan UMKM.
Program ini dirancang khusus untuk UMKM yang memiliki usaha produktif namun belum memiliki akses kredit formal. BRI menjadi mitra utama dalam menyalurkan KUR dengan standar approval yang lebih fleksibel dibanding kredit konvensional.
Persyaratan Mengajukan KUR BRI
Untuk mengajukan KUR BRI, Anda harus memenuhi beberapa persyaratan dasar yang telah ditetapkan oleh pemerintah dan BRI. Persyaratan ini dirancang untuk memastikan dana disalurkan kepada calon peminjam yang tepat dan mampu mengembalikan kredit.
Persyaratan Umum
- Warga negara Indonesia berusia minimal 21 tahun dan maksimal 65 tahun
- Memiliki usaha yang bersifat produktif dan telah berjalan aktif minimal 6 bulan
- Tidak sedang menjalani pembinaan kredit macet di bank lain
- Memiliki nomor identitas resmi (KTP/SIM/Paspor)
- Terdaftar dalam sistem BI Checking sebagai peminjam yang baik
Checklist cetak dokumen KUR BNI
- ☐ KTP elektronik pemohon dan pasangan bila berlaku
- ☐ Kartu Keluarga
- ☐ NIB atau Surat Keterangan Usaha
- ☐ NPWP bila diminta untuk plafon pengajuan
- ☐ Rekening dan catatan transaksi usaha
- ☐ Bukti usaha aktif serta rencana penggunaan dana
- ☐ Dokumen tambahan yang diminta cabang BNI
Daftar ini adalah alat persiapan, bukan jaminan persetujuan. Konfirmasi persyaratan terbaru ke kanal resmi BNI.
Dokumen yang Diperlukan
- KTP atau identitas resmi lainnya
- Surat keterangan usaha dari kelurahan setempat
- Laporan keuangan sederhana (catatan penerimaan dan pengeluaran)
- Jaminan berupa sertifikat tanah atau BPKB kendaraan (untuk plafon tertentu)
- Rekening tabungan di BRI (untuk menerima pencairan dana)
- Pasfoto ukuran 4x6 sebanyak 2 lembar
Checklist cetak dokumen KUR BRI
- ☐ KTP elektronik pemohon dan pasangan bila berlaku
- ☐ Kartu Keluarga
- ☐ NIB atau Surat Keterangan Usaha
- ☐ NPWP bila diminta untuk plafon pengajuan
- ☐ Catatan omzet, rekening, atau bukti transaksi usaha
- ☐ Bukti usaha aktif dan foto lokasi usaha
- ☐ Tujuan penggunaan dana dan simulasi kemampuan membayar
Centang dokumen sebelum mengajukan. BRI dapat meminta kelengkapan lain sesuai jenis KUR dan hasil analisis kredit.
BRI juga akan melakukan survei ke lokasi usaha Anda untuk memverifikasi kebenaran data yang Anda sampaikan. Ini adalah proses penting untuk menilai kelayakan usaha Anda menerima kredit.
Bunga, Plafon, dan Tenor KUR BRI
Memahami struktur biaya adalah kunci dalam mengambil keputusan pendanaan yang tepat. KUR BRI menawarkan beberapa paket dengan bunga dan plafon yang berbeda sesuai kebutuhan usaha Anda.
| Jenis KUR | Plafon | Bunga | Tenor Maksimal |
|---|---|---|---|
| KUR Mikro BRI | Sampai dengan Rp 100 juta per debitur | 6% efektif per tahun | Modal kerja 3 tahun, investasi 5 tahun |
| KUR Kecil BRI | Di atas Rp 100 juta sampai dengan Rp 500 juta per debitur | 6% efektif per tahun | Modal kerja 4 tahun |
Perlu diluruskan: tidak ada tier bernama "KUR Menengah" dengan plafon sampai Rp 5 miliar. Batas atas program KUR adalah Rp 500 juta per debitur. Halaman resmi KUR BRI menyebutkan "Kredit Modal Kerja dan atau Kredit Investasi dengan batas atas kredit hingga Rp 500 juta". Kalau Anda butuh dana di atas Rp 500 juta, yang tersedia adalah produk kredit komersial biasa, bukan KUR. Sumber: BRI, halaman produk KUR.
Bunga KUR BRI termasuk yang paling kompetitif karena disubsidi pemerintah. Halaman resmi BRI mencantumkan suku bunga 6% efektif per tahun. Perlu dicatat, tarif ini berlaku untuk akses KUR pertama. Bank penyalur lain mencantumkan rentang 6% sampai 9% efektif per tahun karena debitur KUR Mikro yang mengambil pembiayaan berulang dikenai tarif yang naik bertahap. Sumber: BRI dan BCA.
Plafon maksimal KUR adalah Rp 500 juta per debitur. Untuk pemula, biasanya pengajuan dimulai dengan plafon yang lebih kecil terlebih dahulu. Setelah melunasi dan memiliki track record baik, Anda bisa mengajukan KUR tambahan dengan plafon lebih besar, selama masih di dalam batas program.
Cara Mengajukan KUR BRI Langkah demi Langkah
Proses pengajuan KUR BRI secara garis besar terdiri dari beberapa tahap. Jika Anda mengikuti tahapan dengan baik, persetujuan bisa didapat dalam waktu 2-4 minggu.
Tahap 1: Persiapan Dokumen
Mulai dengan mengumpulkan semua dokumen yang diperlukan. Pastikan semua dokumen lengkap dan dalam kondisi baik sebelum ke kantor BRI. Dokumen yang tidak lengkap akan membuat proses tertunda.
Tahap 2: Kunjungan ke Kantor BRI Terdekat
Datang ke kantor cabang BRI terdekat dengan membawa semua dokumen. Ajukan untuk bertemu dengan petugas kredit atau account officer yang menangani KUR. Mereka akan memberikan konsultasi awal dan menjelaskan prosesnya secara detail.
Tahap 3: Pengisian Formulir Permohonan
Anda akan diminta mengisi formulir permohonan kredit secara lengkap dan jelas. Jangan ragu untuk menanyakan poin-poin yang kurang Anda mengerti. Ketepatan data sangat penting karena akan diverifikasi oleh petugas survei.
Tahap 4: Survei Lapangan
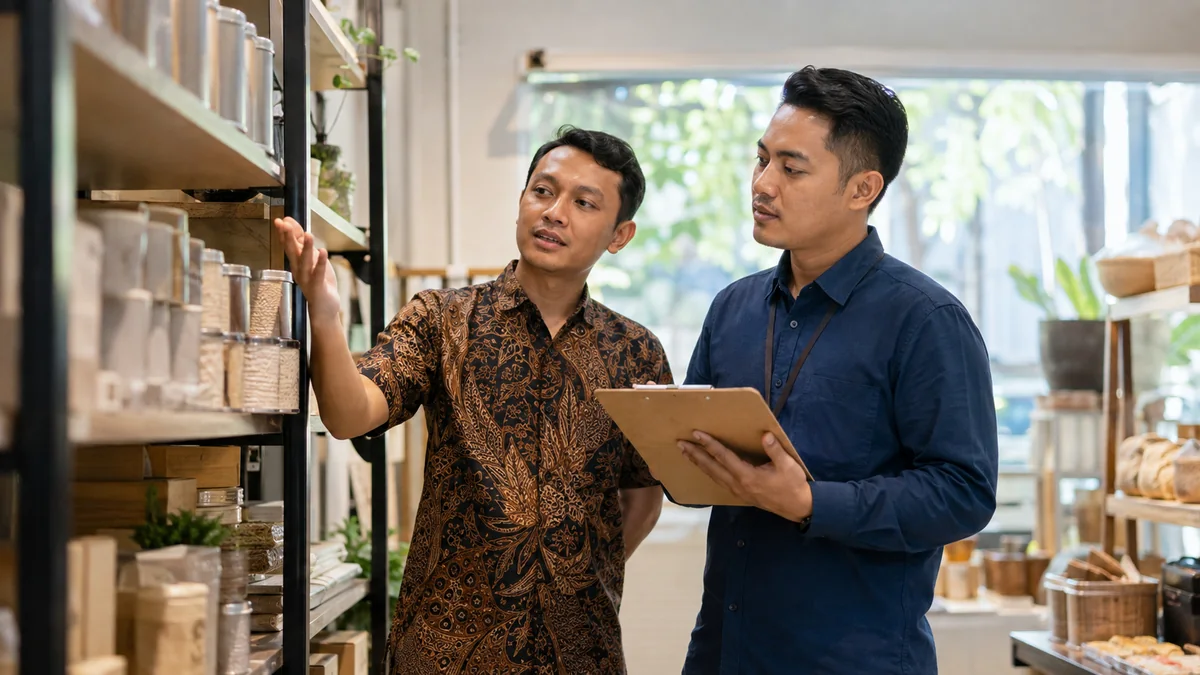
BRI akan mengirimkan petugas untuk melakukan survei ke lokasi usaha Anda. Petugas akan menilai kondisi usaha, kapasitas produksi, penjualan, dan kelayakan bisnis Anda. Siapkan dokumen pendukung dan bersikaplah jujur dalam memberikan informasi.
Tahap 5: Analisis dan Pemberian Putusan
Setelah survei, tim analisis BRI akan mengevaluasi kelayakan usaha Anda. Proses ini biasanya memakan waktu 1-2 minggu. Anda akan diberitahu melalui telepon atau SMS tentang hasil persetujuan atau penolakan.
Tahap 6: Tanda Tangan Akad Kredit
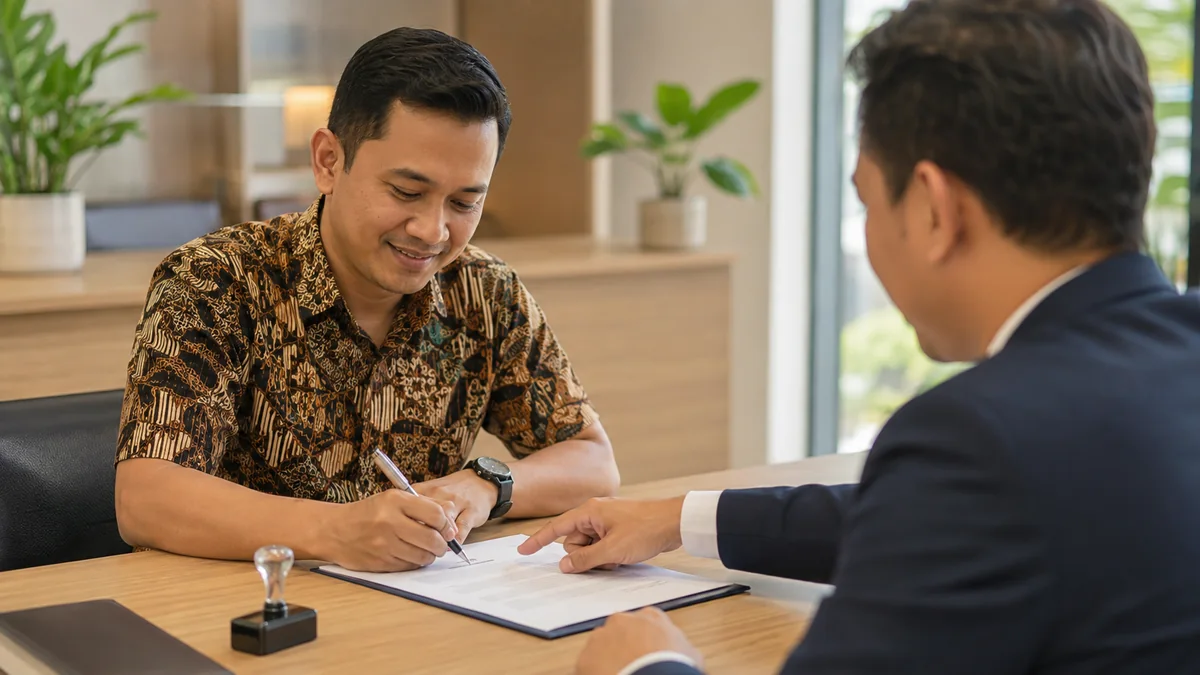
Jika disetujui, Anda akan dipanggil kembali ke kantor BRI untuk menandatangani akad kredit dan surat jaminan (jika ada). Pastikan Anda memahami semua syarat dan ketentuan yang tertulis dalam akad sebelum menandatangani.
Tahap 7: Pencairan Dana
Setelah semua dokumen selesai ditandatangani, dana akan dicairkan ke rekening tabungan BRI Anda. Pencairan biasanya dilakukan dalam waktu 1-3 hari kerja setelah penandatanganan akad.
Tips Lolos Persetujuan KUR BRI
Tingkat persetujuan KUR BRI cukup tinggi, namun tidak semua permohonan otomatis disetujui. Berikut tips untuk meningkatkan peluang persetujuan Anda.
Pilih Paket KUR yang Sesuai
Jangan mengajukan plafon terlalu besar untuk usaha yang baru berjalan. Mulai dengan KUR Mikro atau KUR Kecil terlebih dahulu. Setelah berhasil melunasi, Anda bisa mengajukan KUR tambahan dengan plafon lebih besar.
Buktikan Omzet dan Keuntungan Usaha
Siapkan catatan penjualan dan keuntungan harian atau bulanan yang jelas. Jika memungkinkan, gunakan aplikasi akuntansi sederhana. Semakin jelas bukti omzet Anda, semakin yakin BRI dalam memberikan kredit.
Jaga Reputasi di Bank
Jika Anda sudah memiliki rekening di BRI, pastikan tidak ada tunggakan atau masalah dengan rekening tersebut. BI Checking yang bersih adalah syarat utama approval. Hindari macet di bank atau pemberi pinjaman lain sebelum mengajukan KUR.
Gunakan Jaminan Jika Diperlukan
Untuk plafon yang lebih besar, menyertakan jaminan akan meningkatkan kepercayaan bank. Gunakan sertifikat tanah atau BPKB kendaraan sebagai jaminan. Ini akan mempercepat proses approval dan membuka kemungkinan plafon lebih besar.
Berikan Penjelasan Bisnis yang Jelas
Saat survei, jelaskan dengan baik rencana penggunaan dana KUR. Apakah untuk modal kerja, pembelian alat produksi, atau ekspansi? Semakin jelas rencana Anda, semakin mudah petugas BRI memahami prospek usaha Anda.
Keuntungan dan Kekurangan KUR BRI
Sebelum mengambil keputusan, penting untuk memahami kelebihan dan kekurangan program KUR BRI secara menyeluruh.
Keuntungan KUR BRI
- Bunga Kompetitif: 6% efektif per tahun untuk akses KUR pertama, jauh di bawah kredit komersial berkat subsidi pemerintah
- Bebas Biaya Awal: KUR bebas biaya provisi dan biaya administrasi
- Tenor Cukup Panjang: KUR Mikro sampai 3 tahun untuk modal kerja dan 5 tahun untuk investasi, KUR Kecil sampai 4 tahun untuk modal kerja
- Proses Cepat: Approval bisa didapat dalam 2-4 minggu, jauh lebih cepat dari kredit konvensional
- Jaminan Minimal: Untuk plafon kecil, bisa tanpa jaminan atau jaminan sederhana
- Dukungan Pembinaan: BRI memberikan pelatihan dan pendampingan untuk meningkatkan kapasitas usaha
Kekurangan KUR BRI
- Ada Syarat Minimal: Usaha harus terbukti berjalan aktif minimal 6 bulan dan Anda tidak sedang memiliki KUR berjalan di bank lain
- Survei Lapangan: Proses survei cukup ketat dan memakan waktu
- Jaminan untuk Plafon Besar: Untuk mengajukan plafon di atas Rp 500 juta, biasanya perlu jaminan properti
- Risiko Usaha: Jika usaha Anda mengalami penurunan, cicilan tetap harus dibayar tepat waktu
- Penalti Keterlambatan: Ada biaya tambahan jika pembayaran cicilan terlambat
Alternatif Pendanaan Lain untuk UMKM
KUR BRI adalah pilihan terbaik untuk banyak UMKM, namun ada juga alternatif pendanaan lain yang bisa Anda pertimbangkan sesuai situasi spesifik bisnis Anda.
Pinjaman dari Koperasi
Koperasi sering kali lebih mudah dalam approval dan tidak memerlukan survei sekompleks bank. Namun bunga biasanya sedikit lebih tinggi dari KUR BRI. Cek koperasi di sekitar area Anda yang memiliki program pinjaman untuk UMKM.
Pinjaman Fintech
Platform pendanaan bersama (pindar) berizin OJK memberikan proses approval yang sangat cepat, bahkan dalam hitungan jam. Konsekuensinya, biaya pinjamannya jauh lebih tinggi dari KUR. OJK membatasi manfaat ekonomi maksimum yang boleh dikenakan penyelenggara, dan batas itu diperbarui secara berkala, jadi cek angka yang berlaku langsung ke penyelenggara berizin sebelum menandatangani. Gunakan opsi ini hanya untuk kebutuhan dana mendesak jangka pendek, dan pastikan penyelenggaranya terdaftar di OJK.
Modal Ventura atau Investor
Jika bisnis Anda memiliki potensi pertumbuhan tinggi, Anda bisa mencari investor atau modal ventura. Keuntungan adalah tanpa pembayaran cicilan, namun Anda harus rela berbagi kepemilikan atau keuntungan dengan investor.
Pembiayaan dari Supplier
Beberapa supplier bersedia memberikan skema pembayaran yang lebih fleksibel atau bahkan kredit untuk pembelian dalam jumlah besar. Ini bisa menjadi alternatif untuk kebutuhan modal kerja jangka pendek.
Untuk membandingkan semua opsi, Anda bisa meminta konsultasi gratis dari tim ahli kami yang siap membantu menentukan strategi pendanaan terbaik untuk bisnis Anda.
Catatan dari Praktisi KUR BRI
Sejujurnya, dari pengalaman mendampingi pengaju KUR BRI di lapangan, ada satu pola yang umumnya berulang: pengusaha sering merasa proses KUR BRI lebih mudah dibanding bank lain. Faktanya, BRI memang penyalur KUR terbesar dengan jaringan terluas, namun standar penilaian tetap mengikuti regulasi resmi pemerintah. Padahal kebijakan resmi KUR berlaku seragam untuk semua bank penyalur dan dapat diakses publik di portal KUR Kemenko Perekonomian (kur.ekon.go.id). Realitanya, BRI memang lebih memahami konteks usaha mikro karena pengalaman puluhan tahun melayani segmen ini, namun tantangan utama tetap sama: dokumen pembukuan rapi dan rekening usaha yang aktif. Justru pengaju yang sudah jadi nasabah BRI lebih dari 6 bulan biasanya proses verifikasinya lebih cepat.
Pertanyaan Umum Seputar KUR BRI
Apa perbedaan antara KUR BRI dengan kredit usaha biasa?
KUR BRI adalah program pemerintah yang bunganya disubsidi, yaitu 6% efektif per tahun untuk akses pertama, sehingga jauh lebih rendah dibanding kredit usaha komersial biasa yang mengikuti suku bunga pasar. Setiap bank wajib mempublikasikan Suku Bunga Dasar Kredit-nya, jadi bandingkan langsung ke halaman SBDK bank bersangkutan alih-alih memakai angka umum. Selain itu, KUR dirancang khusus untuk UMKM dengan standar approval yang lebih fleksibel dan tidak menuntut agunan tambahan untuk KUR Mikro.
Bisakah mengajukan KUR BRI tanpa jaminan?
Ya. KUR Mikro BRI ditujukan untuk debitur yang punya usaha produktif dan layak namun belum memiliki agunan tambahan, dengan plafon sampai dengan Rp 100 juta per debitur. Bank tetap melakukan survei ke lokasi usaha dan menilai kemampuan Anda membayar. Untuk KUR Kecil, yaitu plafon di atas Rp 100 juta sampai Rp 500 juta, umumnya diperlukan agunan tambahan seperti sertifikat tanah, kios, atau BPKB kendaraan. Sumber: BRI, halaman produk KUR.
Berapa lama proses persetujuan KUR BRI?
Secara umum, proses persetujuan KUR BRI memakan waktu 2-4 minggu sejak tanggal permohonan. Waktu ini tergantung kelengkapan dokumen, keseriusan survei, dan keputusan komite kredit BRI. Jika dokumen lengkap dan survei lancar, approval bisa lebih cepat.
Apakah ada biaya tambahan selain bunga KUR BRI?
Biaya utama adalah bunga 6% efektif per tahun. KUR dirancang bebas biaya provisi dan biaya administrasi, sebagaimana dicantumkan bank penyalur di halaman produk KUR mereka. Jadi jika ada petugas yang meminta "biaya administrasi" atau "uang pelicin" di luar akad, itu bukan ketentuan program. Yang tetap mungkin ada adalah premi asuransi kredit dan biaya notaris atau pengikatan agunan untuk plafon yang mensyaratkan agunan. Minta rincian tertulis sebelum menandatangani akad. Sumber: BCA, Kredit Usaha Rakyat.
Bagaimana jika usaha saya baru berjalan kurang dari 1 tahun?
Halaman resmi KUR BRI menyebut syaratnya "telah melakukan usaha secara aktif minimal 6 bulan", bukan 1 tahun. Jika usaha Anda belum mencapai 6 bulan, Anda bisa menunggu sampai memenuhi syarat itu, atau mencari alternatif pendanaan lain seperti pinjaman dari investor pribadi, keluarga, atau lembaga pembiayaan berizin OJK. Sumber: BRI, halaman produk KUR.
Apakah bisa mengajukan KUR BRI lebih dari satu kali?
Ya, Anda bisa mengajukan KUR tambahan setelah melunasi KUR sebelumnya atau memiliki track record pembayaran yang baik. Biasanya, setelah melunasi KUR pertama, Anda bisa mengajukan KUR kedua dengan plafon yang lebih besar. Ini adalah strategi umum untuk meningkatkan modal usaha secara bertahap.
Apa yang terjadi jika saya tidak bisa membayar cicilan KUR BRI?
Jika Anda kesulitan membayar, segera hubungi account officer BRI Anda sebelum jatuh tempo cicilan. BRI biasanya bersedia memberikan solusi seperti restrukturasi (perpanjangan tenor), pengurangan bunga, atau skema pembayaran yang disesuaikan. Jangan biarkan cicilan menunggak karena akan berpengaruh pada laporan BI Checking Anda.
KUR BRI tahun ini kapan dibuka?
Tidak ada satu tanggal pembukaan yang berlaku sama untuk semua cabang. KUR berjalan mengikuti pagu atau kuota tahunan yang ditetapkan pemerintah, lalu dibagi berjenjang ke tiap bank penyalur dan kantor cabang, sehingga satu cabang bisa saja masih punya pagu sementara cabang lain di kota yang sama sudah habis. Kalau petugas menyebut "kuota habis", itu artinya pagu tahun berjalan di cabang tersebut sudah terpakai, bukan penolakan atas kelayakan usaha Anda, dan penyaluran biasanya berlanjut lagi begitu pagu baru ditetapkan. Cara paling akurat memastikan status terbaru adalah bertanya langsung ke unit atau kantor cabang BRI terdekat, atau memantau portal resmi KUR Kemenko Perekonomian.
Kalau tidak memenuhi syarat KUR, apakah BRI punya pinjaman lain?
Ya. BRI menyediakan kredit komersial di luar skema KUR (disebut juga pinjaman non-KUR) untuk pemohon yang diarahkan keluar dari jalur KUR, misalnya karena kuota tahunan sudah habis, kebutuhan plafon melebihi batas Rp 500 juta, atau sektor usahanya tidak masuk kategori yang dibiayai KUR. Karena tidak mendapat subsidi bunga pemerintah, bunga pinjaman non-KUR mengikuti bunga komersial bank dan umumnya lebih tinggi dari 6% efektif per tahun, dengan syarat agunan yang biasanya lebih ketat. Angka pastinya berubah mengikuti kebijakan bank, jadi konfirmasi langsung ke kantor cabang BRI atau kanal resminya.
Kesimpulan dan Langkah Selanjutnya
KUR BRI adalah solusi pendanaan terbaik untuk mayoritas UMKM di Indonesia. Dengan bunga terendah di industri perbankan, plafon yang besar, dan proses yang relatif mudah, KUR BRI dapat menjadi katalisator pertumbuhan bisnis Anda. Untuk membandingkan pilihan pembiayaan secara sehat, gunakan data resmi lembaga keuangan yang dipublikasikan OJK dan halaman produk bank penyalur, bukan angka yang beredar di grup pesan.
Langkah pertama adalah mengevaluasi apakah usaha Anda memenuhi syarat minimal KUR BRI. Jika ya, segera siapkan dokumentasi lengkap dan kunjungi kantor BRI terdekat untuk berkonsultasi dengan account officer. Ingat, semakin jelas Anda mempresentasikan usaha dan rencana penggunaan dana, semakin besar kemungkinan persetujuan.
Jika masih ada pertanyaan atau ingin mendapatkan panduan lebih detail tentang strategi pendanaan untuk bisnis Anda, jangan ragu untuk menghubungi program mentoring kami atau menjadwalkan konsultasi gratis dengan tim ahli pendanaan bisnis kami.
Sumber & terakhir diperiksa: 12 September 2026
Semua angka suku bunga, plafon, tenor, dan biaya di artikel ini dicek langsung ke halaman resmi bank penyalur dan regulator pada tanggal di atas, lewat browser sungguhan (bukan pengambilan otomatis biasa) karena bri.co.id memblokir klien non-browser. Angka yang tidak dapat dirujuk ke sumber resmi sudah dihapus dari artikel ini, bukan sekadar diberi catatan. Halaman ini juga menjadi pilar tunggal klaster KUR BRI sejak 12 September 2026, menggabungkan isi terverifikasi dari lima halaman yang sebelumnya terpisah (BRI KUR, pinjaman KUR BRI, dana KUR BRI, pengajuan KUR BRI, persyaratan KUR BRI); angka yang tidak konsisten dengan sumber resmi di bawah ini sengaja tidak dibawa masuk. Ketentuan program KUR dapat berubah mengikuti peraturan pemerintah, jadi konfirmasi ulang sebelum mengajukan.
- BRI, halaman produk KUR: suku bunga 6% efektif per tahun, batas atas kredit hingga Rp 500 juta, KUR Mikro sampai Rp 100 juta, KUR Kecil di atas Rp 100 juta sampai Rp 500 juta, usaha aktif minimal 6 bulan, modal kerja maksimal 3 tahun dan investasi maksimal 5 tahun untuk KUR Mikro.
- BCA, Kredit Usaha Rakyat: suku bunga mulai dari 6%-9% eff p.a., bebas biaya provisi dan administrasi, tier KUR Super Mikro, Mikro, Kecil, dan Khusus.
- Portal KUR, Kementerian Koordinator Bidang Perekonomian: landasan hukum dan daftar bank penyalur program KUR.
- OJK, kanal Industri Keuangan Non-Bank (IKNB): rujukan pembanding lembaga pembiayaan berizin, termasuk lembaga keuangan mikro.
Kesuksesan bisnis Anda adalah prioritas kami. Dengan pemahaman mendalam tentang berbagai opsi pendanaan seperti pinjaman KUR BRI dan dana KUR BRI di atas, kami siap membantu Anda mengambil keputusan finansial terbaik untuk pertumbuhan jangka panjang.
Baca Juga: Topik Terkait
Untuk pemahaman lebih lengkap, kami merekomendasikan beberapa artikel pendukung berikut yang membahas aspek lain dari topik ini:
- Tabel Angsuran KUR BRI 2026: Simulasi Lengkap Semua Plafon
- Plafon KUR BRI 2026: Tangga Rp10 Juta sampai Rp500 Juta
- Simulasi KUR BRI: Rumus, Contoh Hitung, dan Uji Kelayakan
- KUR BRI Online: Cara Ajukan, Syarat, dan Tahapannya
- KTA Online 2026: Panduan Lengkap & Cara Mengajukan
- KUR BCA: Panduan Lengkap Syarat & Cara Mengajukan 2026
- KUR BNI 2026: Panduan Lengkap Pinjaman UMKM Tanpa Ribet
- Pinjaman Tanpa Jaminan untuk UMKM: Panduan Lengkap 2026
- Kredit Handphone 2026: Panduan Cicilan & Syarat
- KUR Mandiri 2026: Panduan Lengkap Syarat & Cara Pengajuan
- Modal Usaha: Panduan Lengkap Cara Mendapatkan & Mengelola
- KUPedes BRI 2026: Bunga 0,3%/Bulan & Simulasi UMKM
- Pajak UMKM 2026: Tarif, Cara Hitung & Jadwal Bayar Pajak